و در همان روز پنجشنبه، بازار نیز رأی خود را داد: نزدک با سقوط ۵٫۵ درصدی بسته شد و ۱۱٫۹ درصد پایینتر از رکورد ماه اکتبر ایستاد — اصلاح در پایان روز تثبیت شد — شاخص نیمرساناها حدود ۱۱ تا ۱۲ درصد ریخت، بدترین روزش از مارس ۲۰۲۰، و سهام شرکتهای دیتاسنتر در بستهشدن سقوط کردند: CoreWeave ۹٫۸ درصد، Nebius ۱۴٫۹ درصد و Iren ۱۷ درصد؛ سهام Tesla ایلان ماسک نیز ۱۰٫۸ درصد افت کرد و تحلیلگران یادآور شدند که کنگرهٔ دموکرات میتواند قراردادهای فدرال ماسک را زیر ذرهبین ببرد. علتهایی که نام برده شد دو چیز بود: تردید دربارهٔ اینکه هزینههای عظیم هوش مصنوعی کی به سود بدل میشود، و نگرانی از اینکه پیروزی دموکراتها و موج ممنوعیتهای محلی، گسترش دیتاسنترها را کند کند. بازار، با دو روز تأخیر، همان حکم صندوق رأی را تکرار کرد.
۱. تنگهای که داده از آن میگذرد
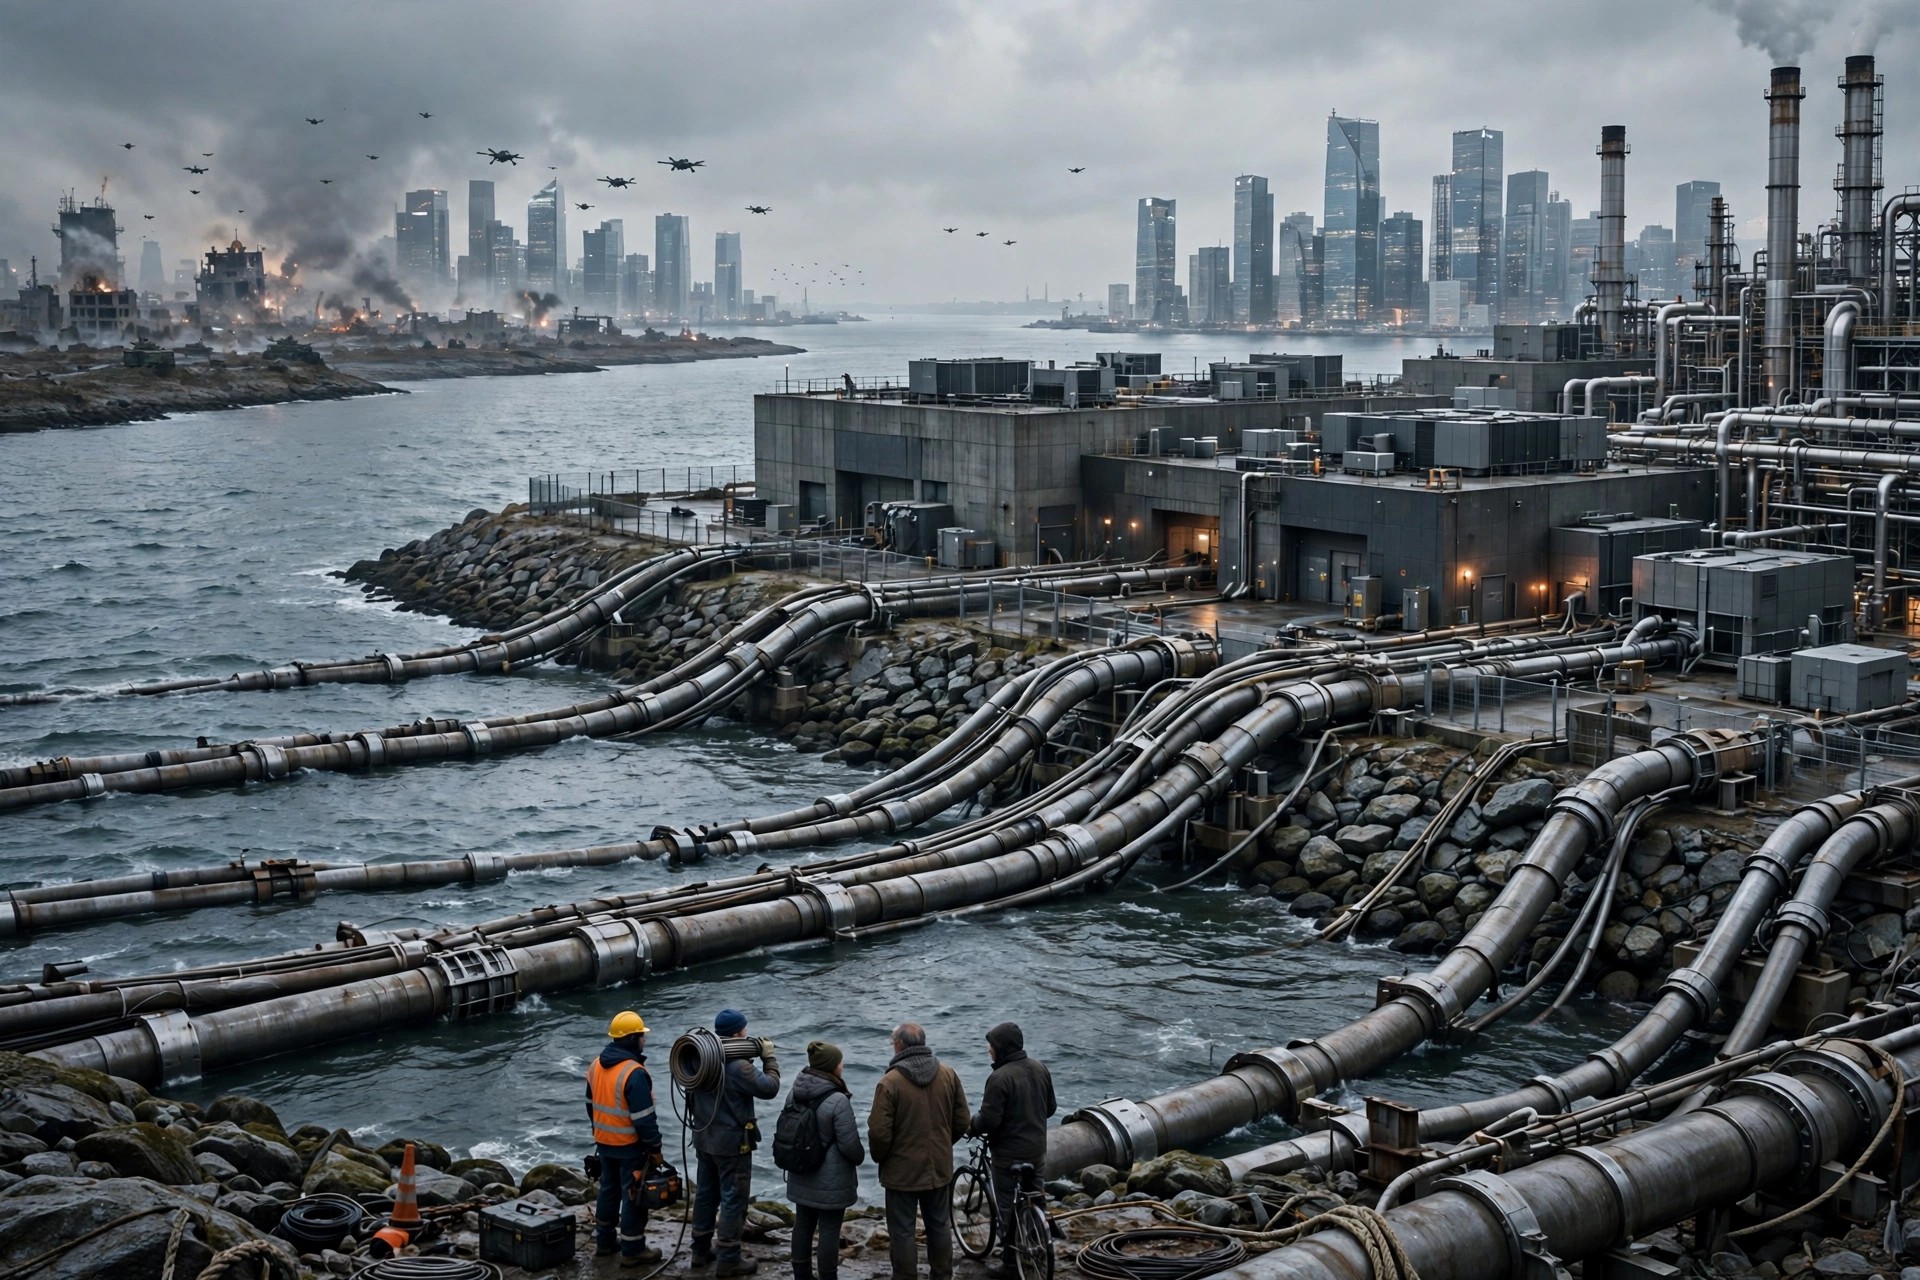
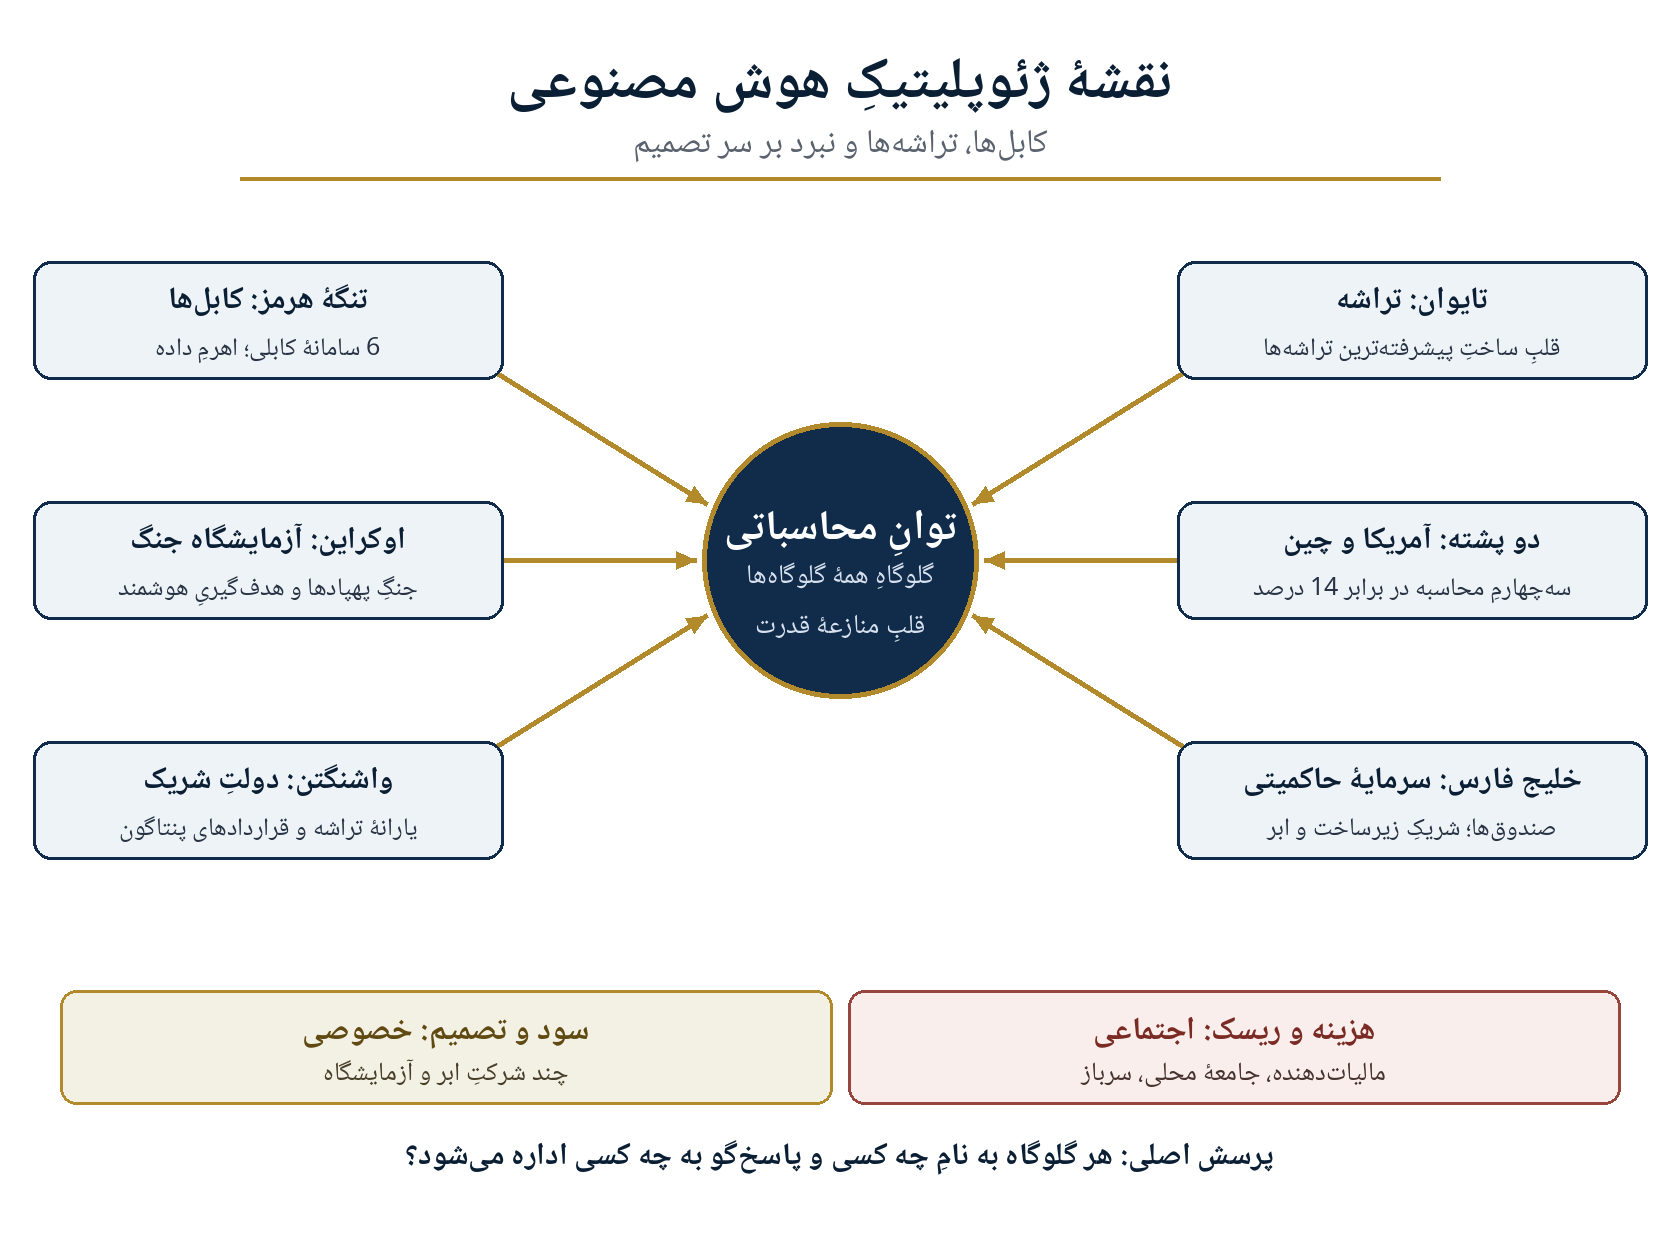
بیش از ۹۹ درصد ترافیک بینالمللی اینترنت از کابلهای زیردریایی میگذرد و در نقطهای مانند تنگهٔ هرمز، این کابلها به یک نقطهٔ فشار تبدیل میشوند. تهدید اخیر ایران به هدفگرفتن کابلهای خلیج، پاسخی به تحریمها و فشارهای غرب است؛ اما معنای آن فراتر از یک تهدید نظامی است. اینجا مسئله این نیست که چه کسی کابل را میبُرد؛ مسئله این است که چه کسی میتواند داده را قطع کند، مسیر آن را تغییر دهد یا از آن باج بگیرد. گزارش رویترز، به بازنشر یک خبرگزاری، میگوید تهران برای حمله به کابلهای خلیج نقشه داشته است.[۱] یک رسانهٔ اسرائیلی نیز هشدار داده است که سپاه پاسداران در تنگهٔ هرمز دنبال «اهرم فشار» تازهای است.[۲]
اینجا یک پرسش ژئوپلیتیکی شکل میگیرد: اگر داده، نفتِ قرن بیستویکم است، تنگهٔ هرمزِ آن کجاست؟ پاسخ روشن است: همانجایی که کابلها از آب میگذرند. ایران حتی از ایدهٔ «هزینهٔ عبور» برای کابلهای هرمز سخن گفته است؛ ایدهای که یادآور عوارض تنگهها در تاریخ تجارت دریایی است.[۳] یک تحلیل دانشگاه مریلند نیز این تهدید را پس از انتخابات میاندورهای ۲۰۲۶ آمریکا جدیتر دانسته است.[۱۶] برای خوانندهٔ ایرانی، معنای این خبرها نزدیکتر است: در دنیایی که داده مسیرِ زندگیِ اقتصادی شده است، کنترلِ مسیرِ داده، نوع تازهای از قدرت است.
همینجا باید یک تمایز مهم را یادآوری کرد: تهدید به قطع کابل، با قطعِ واقعیِ آن فرق دارد. تهدید، خود یک ابزار ژئوپلیتیک است؛ ابزاری که هزینهاش کمتر از اقدام است، اما اثر روانیاش میتواند بزرگتر باشد. نکتهٔ اصلی این است: وقتی زیرساخت حیاتی یک فناوری در دسترس تهدید قرار میگیرد، تصمیم دربارهٔ آن فناوری دیگر فقط فنی نیست؛ ژئوپلیتیک است.
۲. مسابقهٔ دو پشته: آمریکا و چین
رقابت آمریکا و چین بر سر هوش مصنوعی، رقابتی دو پشته است: پشتهٔ مدلها و پشتهٔ زیرساخت. در پشتهٔ مدلها، فاصلهٔ عملکردی میان مدلهای آمریکایی و چینی به حدود ۳ درصد رسیده است؛ یعنی رقابت در سطحِ مدل تقریباً برابر شده است.[۵] اما در پشتهٔ زیرساخت — محاسبات، تراشه، برق و زنجیرهٔ تأمین — آمریکا همچنان جلوتر است؛ و این برتری، نه فقط فنی، بلکه سیاسی است. دادههای تازه نشان میدهند که سهم آمریکا از ظرفیت محاسباتی جهانی و تولید برق، همچنان بیشتر از چین است.[۴]
اینجا یک خطای رایج وجود دارد: تصور میشود رقابت هوش مصنوعی، رقابتِ «چه کسی مدلِ بهتری میسازد» است. اما این فقط نیمی از ماجراست. نیمِ دیگر، رقابتِ «چه کسی زیرساخت را کنترل میکند» است: چه کسی تراشه میسازد، چه کسی برقِ دیتاسنتر را تأمین میکند و چه کسی کابل را میکشد. چین در مدلها نزدیک شده، اما در زیرساخت هنوز عقب است؛ و همین عقبماندگی، نقطهٔ فشار آمریکا بر چین است.
۳. اوکراین: آزمایشگاهی که مرز ندارد
اوکراین به آزمایشگاهی برای هوش مصنوعی نظامی تبدیل شده است. اوکراین در ژانویهٔ ۲۰۲۶، یک اتاقِ دادهٔ نظامی به نام Brave1 راهاندازی کرد تا دادههای میدان نبرد را برای آموزش مدلها جمعآوری کند.[۶] در همان زمان، پنتاگون قراردادهایی به ارزش ۲۰۰ میلیون دلار با چهار آزمایشگاه بزرگ هوش مصنوعی بست تا مدلهای خود را برای استفادهٔ نظامی به کار گیرد.[۷] این قراردادها، بهویژه پس از دادگاه Anthropic و پنتاگون در سپتامبر ۲۰۲۶، پرسشهای جدی دربارهٔ مرز میان فناوریِ تجاری و نظامی ایجاد کردهاند.[۸]
در اینجا مسئله فقط اوکراین نیست؛ مسئله این است که جنگ، به آزمایشگاهِ فناوری تبدیل شده است. دادههای میدان نبرد، سوختِ مدلهای نظامیاند؛ و مدلهایی که در جنگ آموزش میبینند، پس از جنگ به بازار برمیگردند. این چرخه، مرز میان صلح و جنگ را محو میکند. شرکت Palantir که در اوکراین فعال است، در سهماههٔ سوم ۲۰۲۶ نتایج مالیِ چشمگیری گزارش کرد؛ اما همزمان با فشار سیاسی در آمریکا روبهرو شد.[۱۲] این نشان میدهد که بازار جنگ، بازارِ پرسودی است؛ اما بازارِ پرهزینهای هم هست.
۴. دولت، شریک خاموش غولها
در آمریکا، دولت بهتدریج از تنظیمگر به شریک غولهای فناوری تبدیل شده است. این دگرگونی، نه ناگهانی، بلکه تدریجی بوده است. پنتاگون با آزمایشگاههای هوش مصنوعی قرارداد میبندد؛ دولت از شرکتها داده میخرد؛ و شرکتها به دولت خدمات میفروشند. این رابطه، بهویژه در دولت دوم ترامپ، به یک شراکت علنی تبدیل شده است.[۷][۸] وقتی دولت بزرگترین مشتریِ شرکتهای هوش مصنوعی باشد، تنظیمگریِ آن شرکتها دشوار میشود؛ چون تنظیمگر، خود به مشتری تبدیل شده است.
این شراکت، فقط مالی نیست؛ سیاسی هم هست. شرکتهای فناوری، بهویژه در سیلیکونولی، به حامیان مالیِ سیاستمداران تبدیل شدهاند؛ و سیاستمداران، به حامیانِ شرکتها. این چرخه، دموکراسی را تضعیف میکند؛ چون تصمیم دربارهٔ آیندهٔ فناوری، بهجای آنکه در پارلمان و دادگاه گرفته شود، در اتاقهای بستهٔ مذاکره میان دولت و شرکتها گرفته میشود.
۵. یارانه: شکل دوم و بزرگتر حمایت
حمایت دولت از غولهای فناوری، فقط قرارداد نیست؛ یارانه هم هست. ایالتهای آمریکا برای جذب دیتاسنترها، مشوقهای مالیاتیِ کلان میدهند؛ مشوقهایی که هزینهٔ آنها را مالیاتدهندگان میپردازند.[۹] این یارانهها، بهویژه در ایالتهایی که دیتاسنترها در آنها ساخته میشوند، به میلیاردها دلار میرسد. اما پرسش این است: این یارانهها به چه قیمتی داده میشوند؟ دیتاسنترها برق و آبِ زیادی مصرف میکنند؛ و هزینهٔ این مصرف را مردمِ محلی میپردازند.
اینجا یک تناقض آشکار وجود دارد: دولت به شرکتهایی یارانه میدهد که خود از ثروتمندترین شرکتهای جهاناند؛ و این یارانه، از جیبِ مالیاتدهندگانی میآید که خود از خدماتِ آن شرکتها محروماند. در انتخابات میاندورهای ۳ نوامبر ۲۰۲۶، در چند شهر، رأیدهندگان به ساخت دیتاسنترِ تازه رأی منفی دادند؛ نشانهای که مردم، هزینهٔ این یارانهها را حس میکنند.[۱۱] این مخالفت، بهویژه در شهرهایی که دیتاسنترها در آنها ساخته شدهاند، به یک جنبش محلی تبدیل شده است.
۶. پروندهٔ ماسک: ثروت خصوصی بر شانهٔ ریسک عمومی
پروندهٔ ایلان ماسک، نمونهٔ روشنِ این شراکت است. واشنگتنپست در فوریهٔ ۲۰۲۵ گزارش داد که شرکتهای ماسک تاکنون ۳۸ میلیارد دلار حمایت دولتی دریافت کردهاند.[۱۰] این حمایت، شامل قراردادها، یارانهها و معافیتهای مالیاتی است. در نوامبر ۲۰۲۶، فوربز ماسک را در فهرست ثروتمندانِ خود قرار داد؛ اما همان روز، پس از انتخابات میاندورهای، ثروت او ۳۴ میلیارد دلار کاهش یافت.[۱۳][۱۴] این نوسان، نشان میدهد که ثروتِ ماسک، نه فقط به بازار، بلکه به سیاست وابسته است؛ و سیاست، به بازار.
اینجا پرسش این است: وقتی یک فردِ خصوصی، با حمایتِ دولتی، به ثروتمندترین فردِ جهان تبدیل میشود، چه کسی ریسک را میپذیرد؟ پاسخ روشن است: مردم. اگر شرکتِ ماسک شکست بخورد، دولت ضرر میکند؛ اما اگر موفق شود، سود به جیبِ ماسک میرود. این، تعریفِ کلاسیکِ «خصوصیسازیِ سود و عمومیسازیِ زیان» است. در این مدل، ریسک عمومی است، اما سود خصوصی.
۷. جلو میبرد یا عقب نگه میدارد؟
اینجا باید به یک پرسشِ مهم پاسخ داد: آیا این شراکت میان دولت و غولهای فناوری، به نفعِ مردم است؟ پاسخ، بستگی به این دارد که «مردم» را چگونه تعریف کنیم. اگر منظور، مصرفکنندگانِ فناوریاند، پاسخ مثبت است؛ چون فناوریِ ارزانتر و بهتر به دستِ آنها میرسد. اما اگر منظور، شهروندانِ یک دموکراسیاند، پاسخ منفی است؛ چون تصمیم دربارهٔ آیندهٔ فناوری، از دستِ آنها خارج شده است.
یک مثال روشن: در نوامبر ۲۰۲۶، شرکت Oracle قرارداد ۷ میلیارد دلاریِ خود با شرکت چینیِ Tencent را لغو کرد.[۱۵] این تصمیم، نه فقط یک تصمیمِ تجاری، بلکه یک تصمیمِ ژئوپلیتیک بود. وقتی قراردادهای بزرگِ فناوری به تصمیمهای ژئوپلیتیک تبدیل میشوند، بازار دیگر بازار نیست؛ میدانِ جنگِ سیاسی است. در این میدان، مردم فقط تماشاچیاند؛ نه بازیگر.
۸. پرسش اصلی: گلوگاهها دست کیست؟
این مقاله، با یک پرسش آغاز شد: تصمیم دربارهٔ آیندهٔ هوش مصنوعی را چه کسی میگیرد؟ اکنون میتوان به این پرسش پاسخ داد: آن کسی که گلوگاهها را کنترل میکند. گلوگاهها، همان نقاطیاند که در این مقاله بررسی شدند: کابلهای زیردریایی، تراشهها، برقِ دیتاسنتر، قراردادهای دولتی و دادههای میدان نبرد. هر کس این گلوگاهها را کنترل کند، آیندهٔ هوش مصنوعی را کنترل میکند.
آیندهٔ هوش مصنوعی، نه در آزمایشگاهها، بلکه در همین گلوگاهها رقم میخورد. پرسش این نیست که هوش مصنوعی به کجا میرود؛ پرسش این است که چه کسی آن را به آنجا میبرد. اگر پاسخ، «مردم» باشد، هوش مصنوعی میتواند ابزارِ رهایی باشد. اگر پاسخ، «شرکتهای خصوصی» باشد، هوش مصنوعی به ابزارِ تمرکزِ قدرت تبدیل میشود. این مقاله، برای پاسخ به این پرسش نوشته شد؛ و پاسخ، در دستِ ماست.
منابع
گزارش رویترز از نقشهٔ ایران برای کابلهای خلیج، ۲۳ اکتبر ۲۰۲۶ — Reuters (بازنشر)
سامانههای کابلی تنگهٔ هرمز و هشدار سپاه — JFeed / Windward
مطالبهٔ هزینهٔ عبور کابل از هرمز، مه ۲۰۲۶ — dev.ua
رقابت محاسباتی آمریکا و چین؛ دادههای Epoch AI و شاخص استنفورد — Live Trading News
بستهشدن شکاف مدلهای آمریکا و چین تا ۳ درصد — Bloomberg Intelligence
راهاندازی اتاق دادهٔ Brave1، بیانیهٔ وزارت دفاع اوکراین، ۲۱ ژانویهٔ ۲۰۲۶ — GlobalSecurity
قراردادهای ۲۰۰ میلیون دلاری پنتاگون با چهار آزمایشگاه — MarketScale / Forrester
پروندهٔ Anthropic و رأی دادگاه استیناف، سپتامبر ۲۰۲۶ — Radar Digital
مشوقهای ایالتی دیتاسنترها و هزینهٔ آن برای مالیاتدهندگان — Good Jobs First
امپراتوری تجاری ماسک و ۳۸ میلیارد دلار حمایت دولتی، ۲۶ فوریهٔ ۲۰۲۵ — Washington Post
همهپرسیهای دیتاسنتر در انتخابات ۳ نوامبر ۲۰۲۶ و رأی منفی رأیدهندگان — Inman / Ballotpedia
نتایج مالی Palantir در سهماههٔ سوم ۲۰۲۶ و فشار سیاسی بر شرکت — Bloomberg Tech / Nikk
فهرست ثروتمندان فوربز، اول نوامبر ۲۰۲۶ — Forbes
سقوط ۳۴ میلیارد دلاری ثروت ماسک در روز پس از انتخابات — Billionaires Africa / Forbes
لغو قرارداد ۷ میلیارد دلاری Oracle با Tencent — PYMNTS
تهدید کابلهای هرمز پس از انتخابات میاندورهای؛ تحلیل دانشگاه مریلند — The Observer

