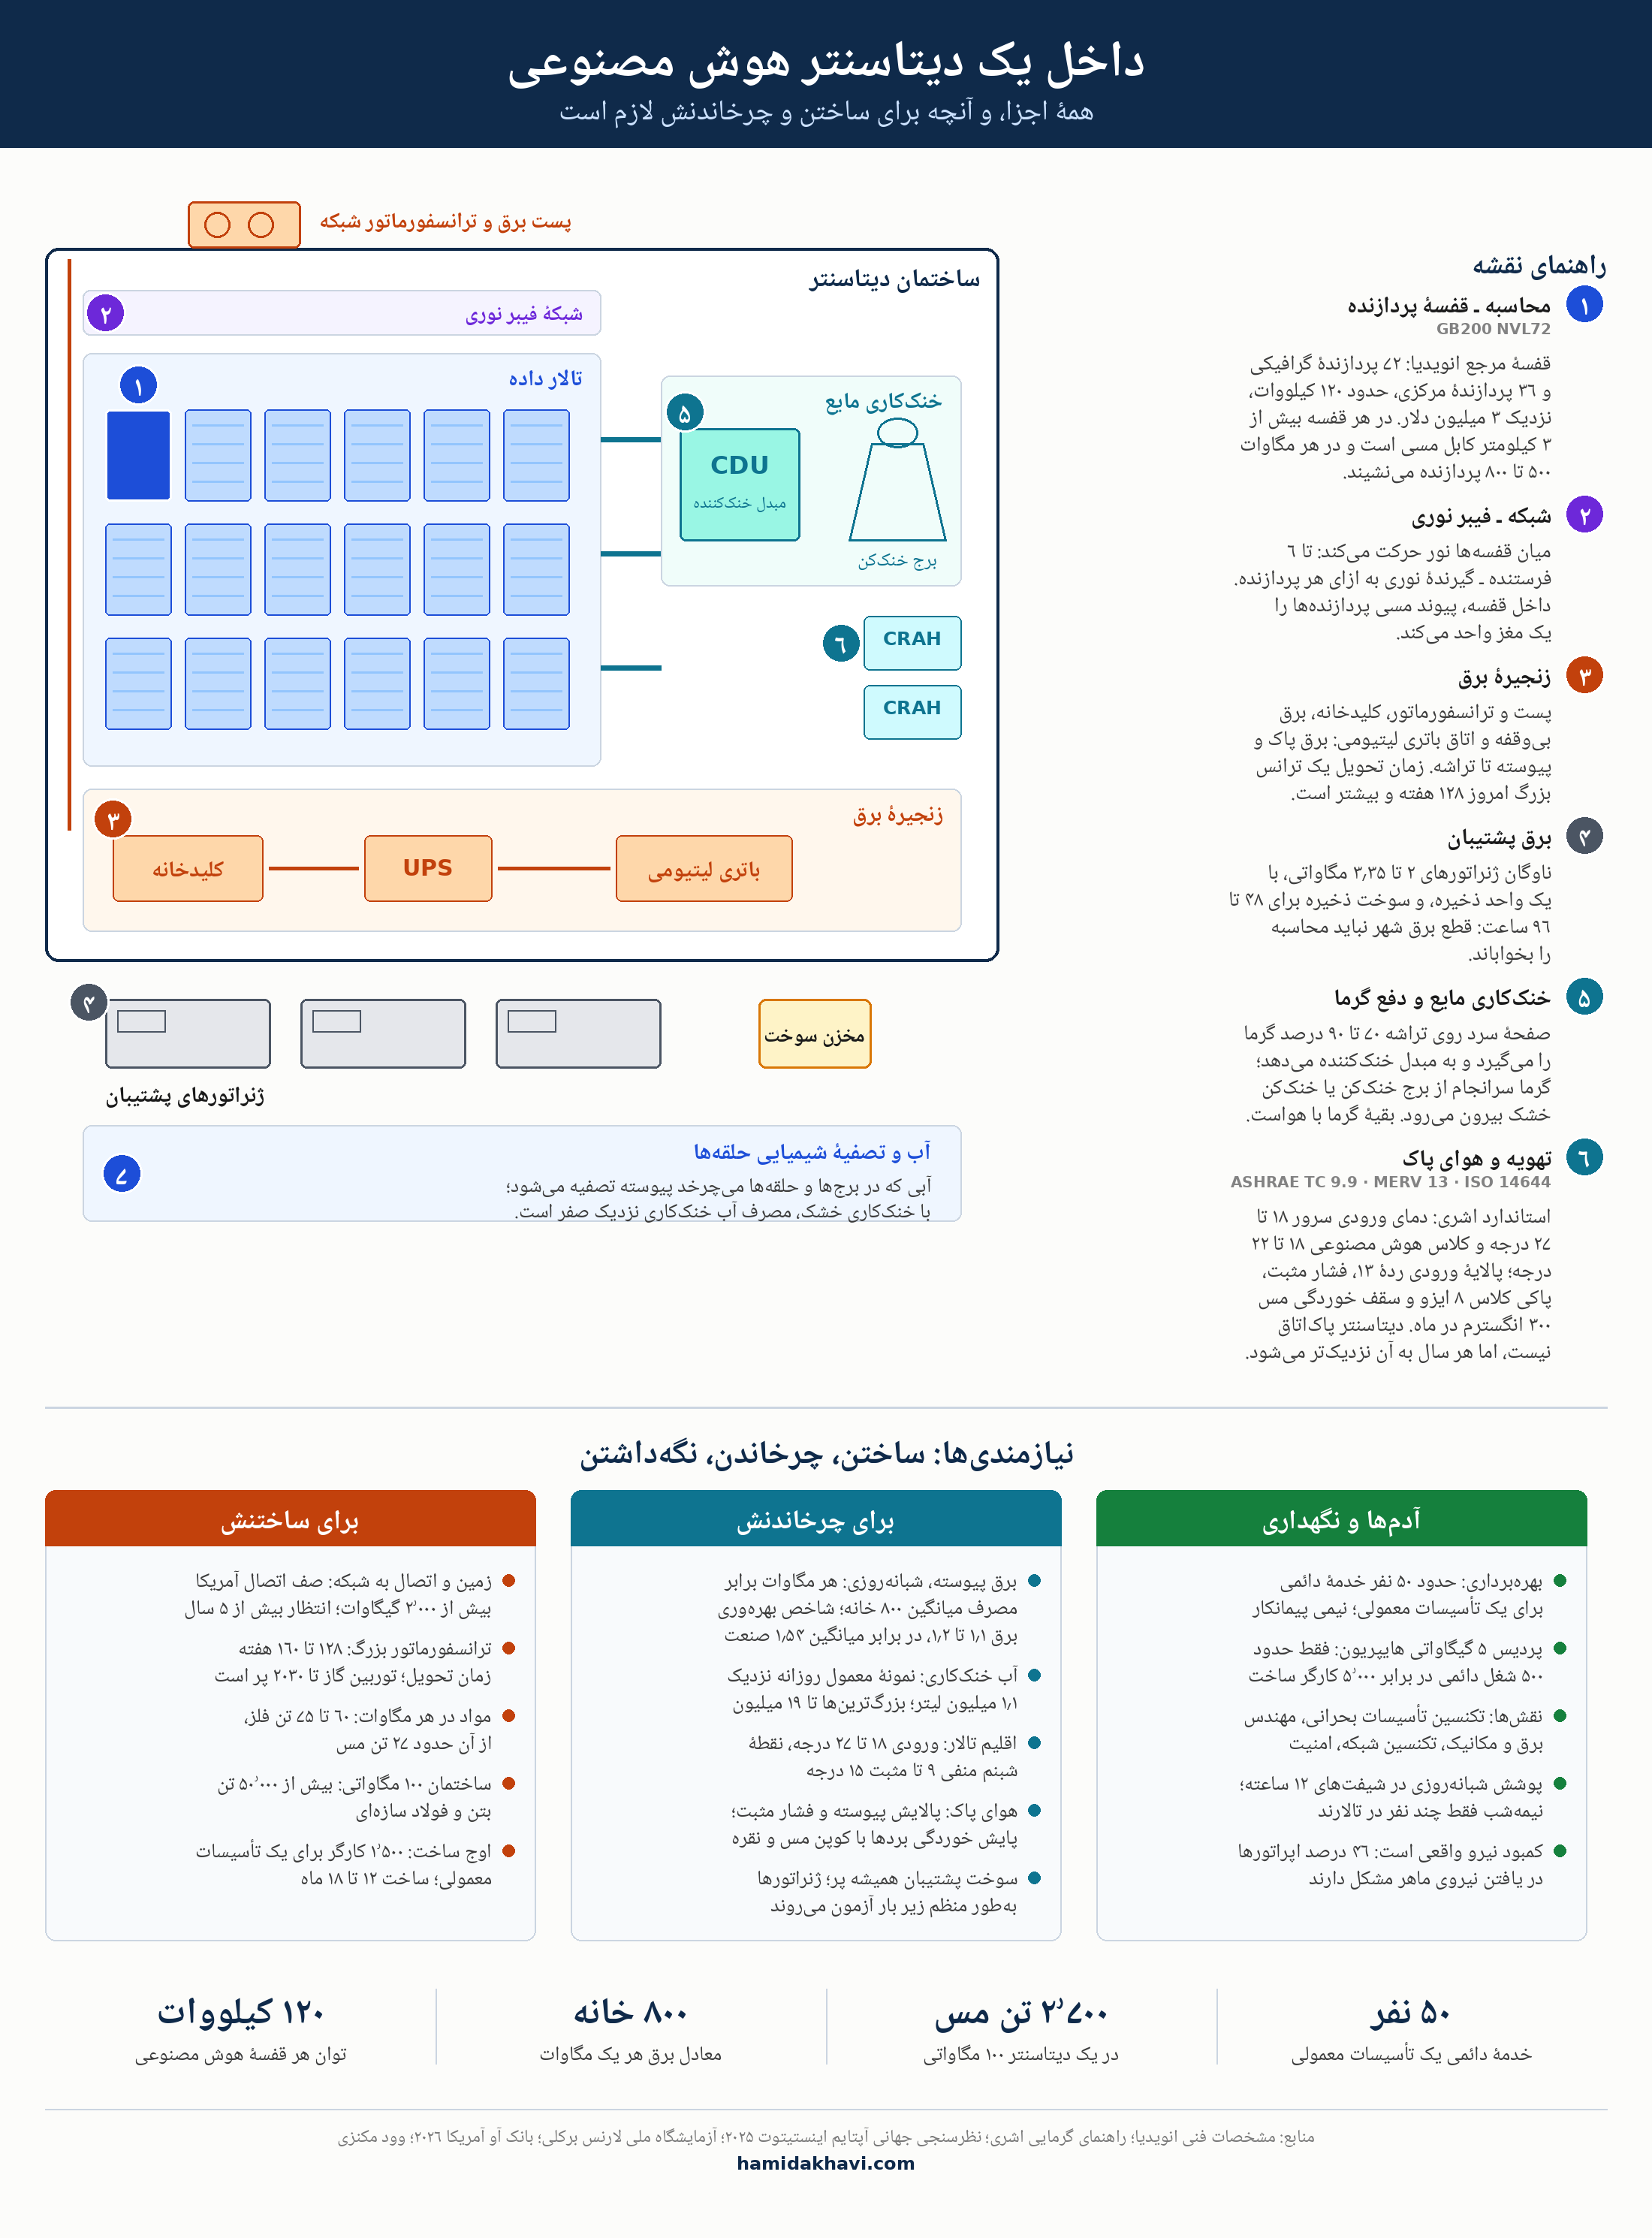
در فصل گزارشهای مالی ۲۰۲۶، مدیران عامل بزرگترین شرکتهای فناوری جهان، با همهٔ رقابت و اختلافی که با هم دارند، یک جمله را تقریباً با همان واژهها تکرار کردند: «محدودیت ظرفیت داریم.» ساندار پیچای (Sundar Pichai)، مدیرعامل آلفابت (Alphabet)، گفت درآمد ابری گوگل (Google) «بیشتر میشد اگر میتوانستیم به این تقاضا پاسخ دهیم». امی هود (Amy Hood)، مدیر مالی مایکروسافت (Microsoft)، گفت شرکت «همچنان با محدودیت ظرفیت روبهروست». و ساتیا نادلا (Satya Nadella) وقتی از خطر ساختوساز بیش از حد پرسیدند، پاسخ داد گلوگاه اصلاً تراشه نیست؛ برق است و «پوستههای گرم» — ساختمانهای آمادهای که برق داشته باشند تا تراشهها در آنها روشن شوند.
این اعتراف جمعی، نقشهٔ واقعی رقابت در عصر هوش مصنوعی را نشان میدهد. مدل زبانی بهتر، دیگر بهتنهایی برنده را تعیین نمیکند؛ داده برای آموزش فراوان است و الگوریتمها با فاصلهٔ چند ماه از یکدیگر تقلید میشوند. آنچه کمیاب است و بهسادگی کپی نمیشود، ظرفیت فیزیکی است: زمین، برق، ساختمان، قفسههای پردازنده و شبکهٔ خنککاری. دیتاسنتر (data center) از یک زیرساخت پشتیبانی به خودِ میدان نبرد بدل شده است: هر کس ظرفیت بیشتری را زودتر روشن کند، مشتری، سود و سهم بازار را میبرد؛ و هر کس دیر برسد، حتی با بهترین مدل، در صف میماند. این مقاله نخست کالبد این غولها را میشکافد — از پردازنده تا خنککاری، از مواد خام تا آدمهایی که آنها را میچرخانند — بعد نقشهٔ جهانشان را میگذارد جلو و سپس نشان میدهد که این نبردِ ظرفیت چگونه سود و سهم بازار را بازتوزیع میکند، با چه پولی تأمین مالی میشود، و صورتحسابش را چه کسی میپردازد.
۱. کالبدشکافی: داخل یک دیتاسنتر هوش مصنوعی چه میگذرد؟
واحد پایهٔ محاسبه در عصر هوش مصنوعی دیگر سرور نیست؛ قفسه (rack) است. قفسهٔ مرجع امروز، GB200 NVL72 انویدیا (Nvidia) است: ۷۲ پردازندهٔ گرافیکی (GPU) بلکول بههمراه ۳۶ پردازندهٔ مرکزی گریس، در یک کابینت خنکشونده با مایع، با ۱۳٫۴ ترابایت حافظهٔ پرسرعت و حدود ۱۲۰ کیلووات مصرف برق — ده برابر یک قفسهٔ معمولی سازمانی که ۵ تا ۱۵ کیلووات میکشد. فقط در پشت همین یک قفسه بیش از دو مایل (نزدیک ۳٫۲ کیلومتر) کابل مسی به کار رفته است، چون انویدیا برای پیوند داخلی پردازندهها مس را به فیبر نوری ترجیح داده است. برآورد قیمت هر قفسه حدود ۳ میلیون دلار است. حالا این عدد را در مقیاس یک تالار بگذارید: یک دیتاسنتر ۱۰۰ مگاواتی حدود ۸۰۰ قفسهٔ چنینی مینشاند، یعنی بیش از ۵۵ هزار پردازندهٔ گرافیکی در یک ساختمان — و پردیسهای تازه از یک گیگاوات هم گذشتهاند.
زنجیرهٔ برق، دومین لایهٔ کالبد است و امروز کندترین حلقهٔ آن. برق از پست انتقال وارد میشود، از ترانسفورماتورهای عظیم میگذرد، از سامانهٔ برق بیوقفه (UPS) با اتاقهای باتری لیتیومی عبور میکند و به قفسهها میرسد؛ و پشت همهٔ اینها ناوگانی از ژنراتورهای دیزلی یا گازیِ چندمگاواتی آماده است تا در قطع برق، بار را در چند ثانیه تحویل بگیرد — با سوخت ذخیره برای ۴۸ تا ۹۶ ساعت کار. زمان تحویل یک ترانسفورماتور بزرگ برق امروز بهطور میانگین ۱۲۸ هفته است و برای برخی انواع از ۱۶۰ هفته هم گذشته است (پژوهش وود مکنزی (Wood Mackenzie))؛ یعنی سفارش امروز، سه سال دیگر میرسد. به همین دلیل است که مدیران عامل از «پوستهٔ گرم» حرف میزنند: ساختمان بدون برق، فقط یک سوله است.
لایهٔ سوم، خنککاری است. گرمای ۱۲۰ کیلوواتیِ هر قفسه با هوای معمولی دفع نمیشود؛ استاندارد تازه، خنککاری مایع مستقیم روی تراشه (direct-to-chip liquid cooling) است: صفحههای سرد مسی روی پردازندهها مینشینند و مایع خنککننده ۷۰ تا ۹۰ درصد گرما را مستقیم میبرد به واحد توزیع خنککننده (CDU) و از آنجا به حلقهٔ آب تأسیسات و سرانجام به برجهای خنککن یا خنککنهای خشک بیرون ساختمان. بقیهٔ گرما — حافظهها، منابع تغذیه، تجهیزات شبکه — هنوز با هوا گرفته میشود؛ پس تالارهای هوش مصنوعی دورگهاند: مایع برای پردازنده، هوا برای بقیه. حاصل این مهندسی در شاخص بهرهوری برق (PUE) دیده میشود — نسبت کل برق ساختمان به برق تجهیزات رایانهای: میانگین صنعت ۱٫۵۴ است (نظرسنجی آپتایم اینستیتوت (Uptime Institute)، ۲۰۲۵)، اما تالارهای مایعخنک تازه به ۱٫۱ تا ۱٫۲ رسیدهاند؛ یعنی تقریباً همهٔ برق به محاسبه میرسد و سربار خنککاری به یکدهم سقوط کرده است.
و سرانجام، مواد. ابر، از فلز ساخته شده است. برآورد بانک آو آمریکا (Bank of America، ژوئن ۲۰۲۶) میگوید هر مگاوات ظرفیت تازه ۶۰ تا ۷۵ تن فلز میخواهد؛ سهم مس بهتنهایی حدود ۲۷ تن در هر مگاوات برآورد میشود — یعنی یک دیتاسنتر ۱۰۰ مگاواتی نزدیک ۲٬۷۰۰ تن مس در کابل و شینه و ترانس و خنککاریاش دفن میکند — و تقاضای آلومینیوم این صنعت تا ۲۰۳۰ بیش از دو برابر میشود. اسکلت یک ساختمان ۱۰۰ مگاواتی بیش از ۵۰ هزار تن بتن و فولاد سازهای میبلعد و قلب ترانسفورماتورهایش به فولاد الکتریکی ویژهای وابسته است که آمریکا فقط یک تولیدکنندهٔ داخلی برایش دارد. وقتی در بخشهای بعد از «مسابقهٔ ظرفیت» حرف میزنیم، از همینجا شروع کنید: مسابقهای بر سر مس و فولاد و ترانس و توربین است، پیش از آنکه بر سر نرمافزار باشد.
۲. هوای پاک: تهویهٔ پیشرفته و نظمِ شبهپاکاتاق
دیتاسنتر، پاکاتاق (cleanroom) نیست — کارخانههای تراشه در ردههای پاکی ۱ تا ۵ استاندارد ایزو کار میکنند که تا صدهزار برابر پاکتر از هوای یک دیتاسنتر است و در آنها پوشش کامل بدن و جریان لایهای هوا اجباری است. اما سختافزار هوش مصنوعی، دیتاسنتر را قدمبهقدم به همان سمت میراند. راهنمای مرجع این صنعت، سند کمیتهٔ فنی ۹٫۹ انجمن اشری (ASHRAE) آمریکاست: دمای هوای ورودی سرورها در دامنهٔ پیشنهادی ۱۸ تا ۲۷ درجهٔ سانتیگراد نگه داشته میشود و برای کلاس تازهٔ چگالی بالا (H1) که اشری در ویراست ۲۰۲۱ ویژهٔ سختافزار هوش مصنوعی افزوده، دامنه تنگتر و خنکتر است: ۱۸ تا ۲۲ درجه. رطوبت دیگر با رطوبت نسبی سنجیده نمیشود، با نقطهٔ شبنم سنجیده میشود — بین منفی ۹ تا مثبت ۱۵ درجه — چون هوای خشکتر از حد، الکتریسیتهٔ ساکن میسازد و مرطوبتر از حد، خوردگی و تقطیر.
پاکی هوا سه سپر دارد. نخست، پالایش: هوای ورودی ساختمان از پالایههای ردهٔ MERV 11 تا ۱۳ میگذرد و هوای داخل تالار پیوسته با ردهٔ ۸ پالایش میشود تا غبار به ردهٔ ۸ استاندارد ISO 14644 برسد. دوم، فشار مثبت: تالارها اندکی پرفشارتر از فضای پیرامون نگه داشته میشوند تا غبار بهجای ورود، بیرون رانده شود. سوم و سختگیرانهترین، گازها: بخارهای گوگردیِ نامرئیِ هوای شهر، مسِ روی بردهای الکترونیکی را میخورند و نقره را سوزنی میکنند و بردها را بیصدا میکشند. سقف مجاز خوردگی در مشخصات فنی سازندگانی چون دل (Dell) و سوپرمیکرو (Supermicro) یکسان نوشته شده است: کمتر از ۳۰۰ انگسترم در ماه برای مس و کمتر از ۲۰۰ انگسترم برای نقره — ردهٔ «ملایم» استاندارد ISA-71.04. هر جا آزمون از این سقف بگذرد، پالایش شیمیایی با کربن فعال وارد مدار میشود و سقف رطوبت به زیر ۵۰ درصد فشرده میشود. آبِ حلقههای خنککننده هم رژیم خودش را دارد: تصفیهٔ شیمیایی پیوسته علیه رسوب و خوردگی و رشد میکروبی. خلاصه اینکه دیتاسنتر هوش مصنوعی امروز یک کارخانهٔ اقلیمِ کنترلشده است: دما، رطوبت، غبار، گاز و شیمی آب، هر پنجتا، در دامنههایی نگه داشته میشوند که تا دیروز فقط در صنعت نیمرسانا (semiconductor) دیده میشد.
۳. آدمها: چند نفر یک غول یکگیگاواتی را میچرخانند؟
پاسخ کوتاه: بهطرز شگفتآوری کم. معتبرترین سنجه، مطالعهٔ نهاد پژوهشی مجلس ویرجینیا (JLARC، دسامبر ۲۰۲۴) است: یک تأسیسات عملیاتی معمولی حدود ۵۰ کارمند تماموقت دارد — نزدیک نیمی از آنها پیمانکار — در حالی که همان ساختمان در اوج ساختوسازش حدود ۱٬۵۰۰ کارگر دارد. در مقیاس گیگاواتی، نسبت وارونهتر هم میشود: پردیس هایپریون (Hyperion) متا در لوئیزیانا، در راه رسیدن به ۵ گیگاوات، بیش از ۵٬۰۰۰ کارگر ساختمانی خواهد داشت اما فقط حدود ۵۰۰ شغل دائمی عملیاتی — یعنی یکدهم شغل به ازای هر مگاوات. در ابیلین تکزاس، محل استارگیت (Stargate)، ۶ تا ۹ هزار کارگر ساختمانی گزارش شده و رقم شغل دائمی محل اختلاف است: حدود ۳۰۰ در اسناد توافقی شهر، تا هزار در گفتهٔ اوراکل (Oracle).
آن ۵۰ نفر چه کسانیاند؟ استخوانبندی هر سایت، تکنسینهای تأسیسات بحرانیاند — برقکارها و مکانیکهایی که برق بیوقفه و ژنراتور و کلیدخانه و خنککاری را نگه میدارند — در کنار مهندسان برق و مکانیک و تأسیسات، تکنسینهای شبکه و سرور، اپراتورهای سامانهٔ مدیریت ساختمان، و نگهبانان که در سایتهای بزرگ گاه پرشمارترین گروهاند. کار ۲۴ ساعته و ۳۶۵ روزه است: شیفتهای چرخشی دوازدهساعته، و از آن ۵۰ نفر، در ساعت سهٔ بامداد فقط مشتِ کوچکی در تالار است تا اگر برق یا خنککاری از کار افتاد، در چند دقیقه پاسخ دهد. و صنعت، دقیقاً همین آدمها را پیدا نمیکند: نظرسنجی ۲۰۲۵ آپتایم اینستیتوت از بیش از ۸۰۰ اپراتور نشان میدهد ۴۶ درصد در یافتن نیروی واجد شرایط مشکل دارند، ۳۷ درصد در نگهداشتن نیرو و ۳۵ درصد میگویند نیرویشان را رقبا میقاپند؛ کمبود در مدیریت عملیات و مهندسی برق از همه بدتر است. در ۸۰ درصد اپراتورها، زنان ۱۰ درصد یا کمتر از تیمهای عملیاتاند. پس نیروی انسانی هم — مثل ترانسفورماتور — یکی از گلوگاههای واقعی این مسابقه است، هرچند در تیترها کمتر دیده میشود.
۴. نقشهٔ جهان: ظرفیت کجا نشسته است؟
پیش از آنکه پول را دنبال کنیم، جغرافیا را ببینیم. محاسبهٔ جهان امروز سه قطب دارد: به برآورد آژانس بینالمللی انرژی (IEA)، آمریکا ۴۵ درصد برق دیتاسنترهای جهان را مصرف میکند، چین ۲۵ درصد و اروپا ۱۵ درصد؛ و به دادههای شرکت پژوهشی سینرژی (Synergy)، از ۱۲۲ گیگاوات ظرفیت نصبشدهٔ جهان در آغاز ۲۰۲۵، آمریکا ۴۴ درصد، اروپا ۱۷ درصد و چین ۱۶ درصد را در خود جای دادهاند. درون آمریکا، بزرگترین بازار جهان «کوچهٔ دیتاسنتر» در ویرجینیای شمالی است با حدود ۴٫۵ گیگاوات ظرفیت عملیاتی؛ پس از آن آتلانتا، دالاس، شیکاگو و فینیکس میآیند و موج تازهٔ ساخت به تکزاس و ایالتهای میانهٔ غربی رانده شده است، چون در ویرجینیا برق و زمین تمام شده است. در اروپا پنج شهر فرانکفورت، لندن، آمستردام، پاریس و دوبلین ستون فقراتاند. در چین، برنامهٔ دولتی «دادهٔ شرق، محاسبهٔ غرب» ساخت را به مغولستان داخلی و غرب رانده است — فقط در خوشهٔ اولانقاب نزدیک ۱۳ گیگاوات ظرفیت متعهد شده است — و برآورد سمیآنالسیس (SemiAnalysis) میگوید چین تا پایان ۲۰۲۶ بیش از ۲۴ گیگاوات ظرفیت تحویلشدهٔ هوش مصنوعی خواهد داشت، بیشتر از اروپا و بقیهٔ آسیا روی هم. و تازهوارد نقشه، دولتهای خلیجاند: ابوظبی دارد پردیس ۵ گیگاواتی استارگیت را میسازد و عربستان با شرکت هیومین (HUMAIN) گیگاوات میخرد. نقشهٔ زیر همین تمرکز را نشان میدهد.
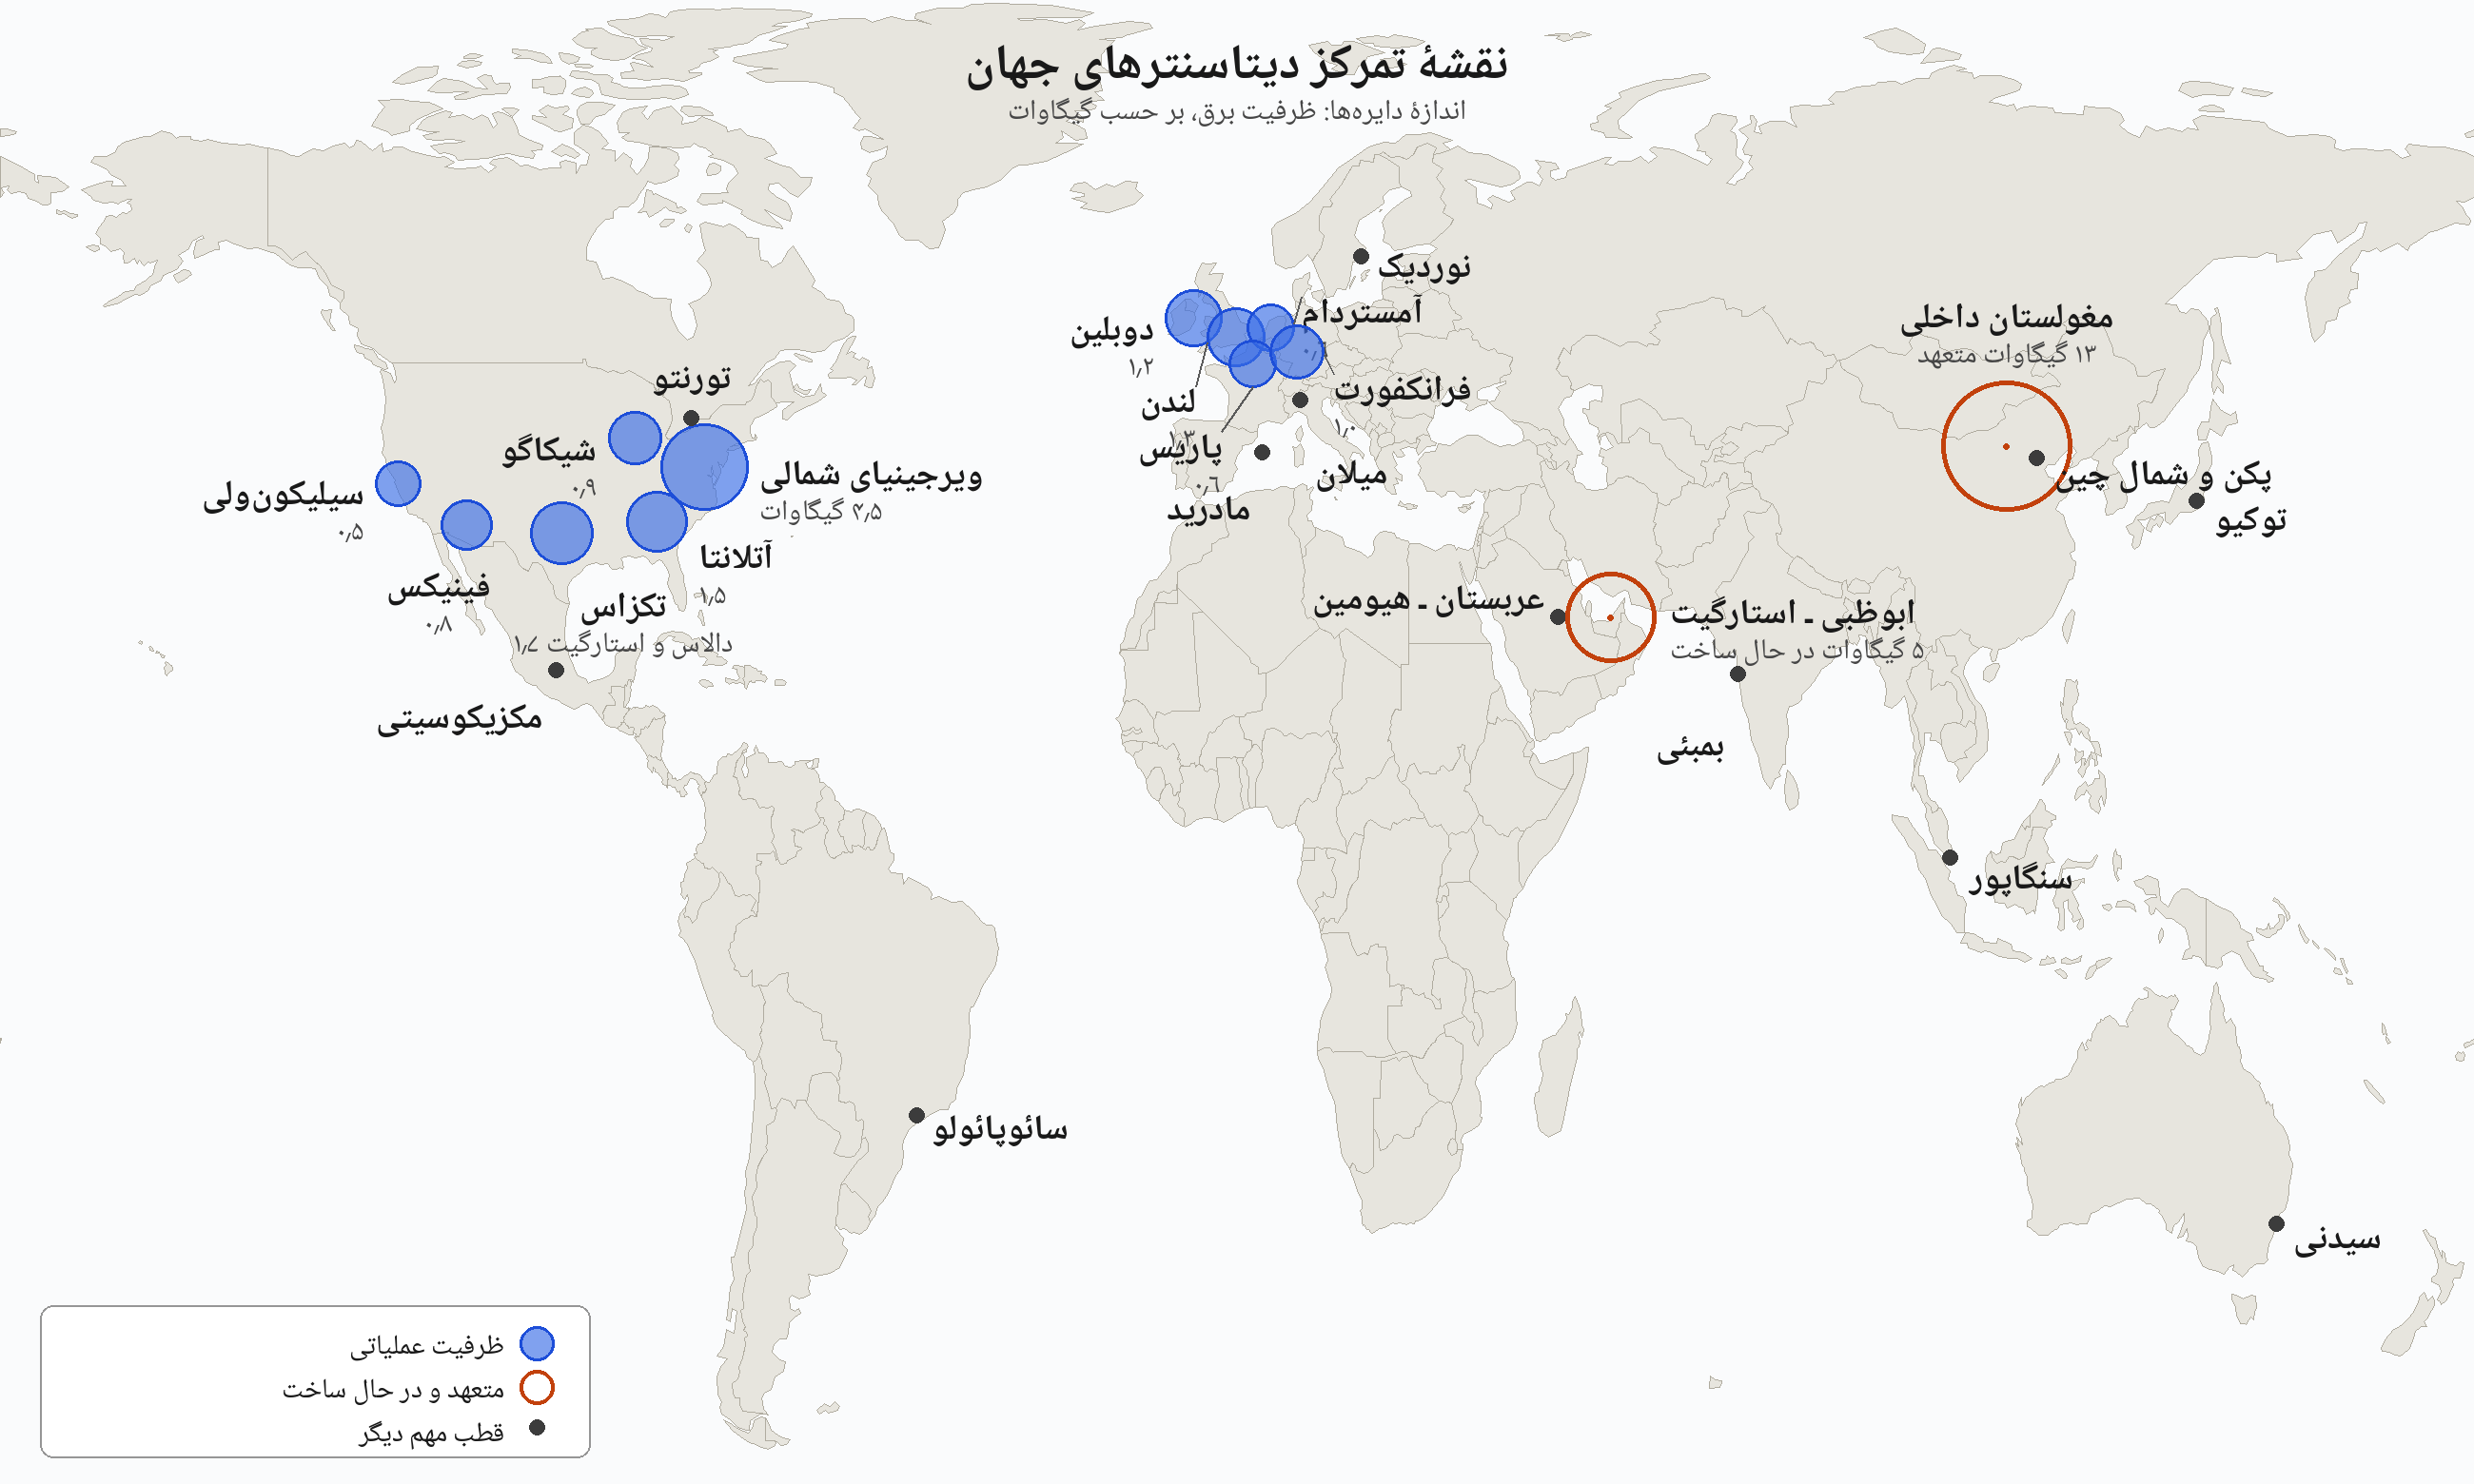
نکتهٔ نقشه همین تمرکز است: محاسبه — یعنی مادهٔ خام هوش مصنوعی — در چند ده خوشهٔ جغرافیایی و در دست چند ده شرکت متمرکز شده است، و همین تمرکز است که در بخش بعد به تمرکز سود بدل میشود.
۵. مسابقهٔ سرمایه: وقتی ظرفیت، پیشفروش شده است
حالا پول. هزینهٔ سرمایهای (capex) چهار غول آمریکایی — مایکروسافت، آلفابت، آمازون و متا — در ۲۰۲۴ حدود ۲۲۴ میلیارد دلار بود؛ در ۲۰۲۵ به حدود ۴۱۳ میلیارد دلار رسید؛ و راهنمای رسمی هزینه برای ۲۰۲۶، رویهم ۷۲۰ تا ۷۴۰ میلیارد دلار است: آمازون حدود ۲۲۰، آلفابت ۱۹۵ تا ۲۰۵، مایکروسافت حدود ۱۷۰ و متا ۱۳۵ تا ۱۴۵ میلیارد دلار. فقط در سهماههٔ سوم ۲۰۲۶، این چهار شرکت ۲۰۸٫۷ میلیارد دلار خرج کردند — یعنی یک فصل، تقریباً برابر کل سال ۲۰۲۴. آلفابت در همان فصل، با همهٔ سود رکوردشکنش، جریان نقد آزاد منفی ۹٫۱ میلیارد دلار ثبت کرد؛ و چند ماه پیشتر ۸۵ میلیارد دلار سهام تازه فروخته بود — از جمله ۱۰ میلیارد دلار به برکشایر هاتاوی (Berkshire Hathaway) — تا بتن بریزد. غولی که نقدینهاش افسانهای است، برای ساختن دیتاسنتر سهام میفروشد؛ چون مسابقه صبر نمیکند.
چرا این خرج، قمار کور نیست؟ چون ظرفیت، پیش از ساختهشدن، فروخته شده است. سفارشهای انباشته (backlog) سه شرکت را ببینید: گوگل کلاود ۵۶۱ میلیارد دلار قرارداد امضاشده در صف تحویل دارد؛ تعهدات عملکردی باقیماندهٔ مایکروسافت به ۶۲۷ میلیارد دلار رسیده؛ و صف سفارش اوراکل ۶۶۴ میلیارد دلار است. این صفها یعنی مشتری — از جمله خود شرکتهای هوش مصنوعی — از پیش التماس ظرفیت میکند. در چنین بازاری، ظرفیتِ روشنشده تقریباً بلافاصله به درآمد بدل میشود و ظرفیتِ نساخته، سهمی است که رقیب میبرد. به همین دلیل است که هیچیک از چهار غول، حتی با جریان نقد منفی، ترمز نمیکشد: در مسابقهای که جایزهاش بازارِ دههٔ آینده است، ایستادن یعنی باختن.
۶. ظرفیت یعنی سهم بازار؛ سهم بازار یعنی سود
اینکه ظرفیت به سهم بازار بدل میشود، دیگر نظریه نیست؛ در جدولهای سینرژی ثبت شده است. بازار جهانی خدمات زیرساخت ابری در سهماههٔ سوم ۲۰۲۶ به ۱۶۷٫۷ میلیارد دلار رسید، با رشد ۵۵ درصدی نسبت به سال پیش — شتابی که سینرژی مستقیم به هوش مصنوعی مولد نسبت میدهد. در همین بازار، سهم خدمات وب آمازون (AWS) از ۳۲ درصد در میانهٔ ۲۰۲۴ به ۲۶ درصد سقوط کرده و سهم گوگل از ۱۲ به ۱۶ درصد بالا رفته است؛ مایکروسافت هم از ۲۳ به ۱۹ درصد لغزیده است. هر سه در دلار رشد میکنند، اما دو بازیگری که کندتر ظرفیت افزودند، سهم از دست میدهند و بازیگری که سریعتر ساخت، سهم میگیرد.
سود هم همانجا رفته است. در سهماههٔ سوم ۲۰۲۶، درآمد گوگل کلاود با رشد ۱۰۳ درصدی به ۳۰٫۷ میلیارد دلار رسید و سود عملیاتیاش سه برابر شد: ۱۱٫۱ میلیارد دلار، با حاشیهٔ سود ۳۶٫۲ درصدی — ابری که چند سال پیش زیانده بود، حالا ۶۲ درصد کل رشد درآمد آلفابت را میسازد. آزور (Azure) مایکروسافت ۴۸ درصد رشد کرد و درآمد سالانهاش از ۱۰۰ میلیارد دلار گذشت؛ آمازون با ۴۶ میلیارد دلار هنوز بزرگترین ابر جهان است، اما با ۳۹ درصد، کندترین رشد سهتا را دارد. تصویر ساختاری هم همین را میگوید: اپراتورهای ابرمقیاس (hyperscalers) در پایان ۲۰۲۵ مالک ۴۸ درصد کل ظرفیت دیتاسنتر جهان بودند و به پیشبینی سینرژی تا ۲۰۳۱ به ۶۷ درصد میرسند؛ و سه شرکت آمازون، مایکروسافت و گوگل بهتنهایی ۵۸ درصد ظرفیت ابرمقیاس جهان را دارند. مسابقهٔ ظرفیت، در عمل، مسابقهٔ مالکیت بر زیرساخت محاسبهٔ قرن است — و جدول امتیازش هر فصل در گزارشهای مالی خوانده میشود.
۷. معاملههای گیگاواتی: خریدن ظرفیت، اجارهکردن آینده
در کنار ساختِ خودی، بازار دومی هم شکل گرفته است: خرید و اجارهٔ ظرفیت در مقیاس گیگاوات. پرچمدارش پروژهٔ استارگیت است — ائتلاف اوپنایآی (OpenAI)، اوراکل و سافتبنک (SoftBank) — که در ژانویهٔ ۲۰۲۵ در کاخ سفید با وعدهٔ ۵۰۰ میلیارد دلار و ۱۰ گیگاوات اعلام شد. قرارداد اوراکل و اوپنایآی بهتنهایی ۴٫۵ گیگاوات و بیش از ۳۰۰ میلیارد دلار در پنج سال است؛ بزرگترین قرارداد ظرفیت تاریخ این صنعت. اما تیتر را باید با تحویل خواند: اوراکل در گزارش سپتامبر ۲۰۲۶ گفت در پردیس اصلی ابیلین ۶۱۸ مگاوات تحویل داده شده است — یعنی حدود ۶ درصد وعدهٔ ۱۰ گیگاواتی، پس از نزدیک دو سال. این فاصلهٔ «اعلام» و «تحویل» قانون نانوشتهٔ این بازار است و هر عدد گیگاواتیِ خبری باید با آن خوانده شود. مجموع قراردادهای توان محاسباتی اوپنایآی تا ۲۰۳۰، بر پایهٔ گزارشهای متعدد، حدود ۶۰۰ میلیارد دلار برآورد میشود.
آنتروپیک (Anthropic) مسیر دیگری را نشان میدهد: شرکتی که تقریباً هیچ زیرساختی ندارد و ظرفیت را از همهٔ رقبایش یکجا اجاره کرده است. از آمازون تا ۵ گیگاوات گرفته است — ستونش پروژهٔ رینیر (Project Rainier) در ایندیاناست که با حدود ۵۰۰ هزار تراشهٔ ترینیم (Trainium) آمازون و برآورد نزدیک یک گیگاوات ظرفیت در حال کار، به برآورد ایپاک (Epoch AI) بزرگترین پردیس عملیاتی هوش مصنوعی جهان است. از گوگل و برودکام (Broadcom) تا ۵ گیگاوات دیگر؛ از مایکروسافت ۳۰ میلیارد دلار ظرفیت آزور؛ با فلوییداستک (Fluidstack) برنامهٔ سرمایهگذاری ۵۰ میلیارد دلاری؛ و در نشانهای تمامعیار از کمیابی ظرفیت، حتی تمام ظرفیت کولوسی ۱ — بیش از ۳۰۰ مگاوات و ۲۲۰ هزار پردازنده — را از رقیبش ایکسایآی (xAI) گرفته است. به گزارش رویترز از اسناد عرضهٔ اولیهٔ آنتروپیک، مجموع تعهدهایش دستکم ۵۱۸ میلیارد دلار است که حدود ۸۰ درصدش لغونشدنی است. در این بازار، حتی برای رقیببودن هم باید از غولها ظرفیت بخری؛ دروازهبانهای محاسبه، همان رقبای تواند.
و در پاییندست این زنجیره، کورویو (CoreWeave) ایستاده است: بازرگانِ خالص ظرفیت که با وام، گیگاوات میخرد و به شرکتهای هوش مصنوعی میفروشد. در سهماههٔ سوم ۲۰۲۶ درآمدش با رشد ۱۶۸ درصدی به ۳٫۶۶ میلیارد دلار و صف سفارشش به ۱۳۲٫۵ میلیارد دلار رسید؛ اما هزینهٔ بهرهاش در همان فصل ۸۴۶ میلیون دلار بود — چهار برابر سود عملیاتی ۲۰۷ میلیون دلاریاش — و با زیان خالص ۷۰۹ میلیون دلاری و مجموع بدهی نزدیک ۴۶٫۹ میلیارد دلار فصل را بست. کورویو نمونهٔ خالص این اقتصاد تازه است: ظرفیت، دارایی است؛ اما داراییای که با بدهی خریده شده و اجارهاش باید پیش از رسیدن موعد بهره، از مشتری برسد.
۸. گلوگاه واقعی: برق، نه تراشه
اگر ظرفیت میدان نبرد است، برق اسلحهخانهاش است. چهار غول تا امروز ۱۴٫۱ گیگاوات ظرفیت هستهای را با قرارداد بستهاند — نمادش قرارداد بیستسالهٔ مایکروسافت با کانستلیشن (Constellation) برای روشنکردن دوبارهٔ واحد یک نیروگاه تریمایلآیلند (Three Mile Island) با ۸۳۵ مگاوات، از ۲۰۲۷ — اما از این کوه قرارداد، تا پایان ۲۰۲۷ فقط همان ۸۳۵ مگاوات میرسد؛ هستهای، پاسخ دههٔ ۲۰۳۰ است، نه امسال. شبکهٔ معمولی هم جا ندارد: در صف اتصال به شبکهٔ آمریکا بیش از دو هزار گیگاوات پروژه منتظر است و زمان میانهٔ رسیدن از درخواست تا بهرهبرداری از پنج سال گذشته است. پس غولها شبکهٔ موازی خودشان را میسازند: بیش از ۱۳۰ گیگاوات تولید پشتکنتوری — عمدتاً گاز — فقط برای دیتاسنترها پیشنهاد شده و صف سفارش توربینهای گازی جیای ورنووا (GE Vernova) به ۱۱۶ گیگاوات رسیده است؛ توربینی که امروز سفارش داده شود، حدود ۲۰۳۰ تحویل میشود.
هزینهٔ این تقلا روی قبض مردم مینشیند. در بازار برق PJM — شبکهٔ ۱۳ ایالت و پایتخت با ۶۷ میلیون نفر جمعیت — قیمت حراج ظرفیت در یک سال ۸۳۳ درصد جهید و ناظر مستقل بازار، حدود ۶۳ درصد این افزایش، یعنی ۹٫۳ میلیارد دلار، را به تقاضای دیتاسنترها نسبت داد؛ هزینهای که روی قبض هر ۶۷ میلیون نفر سرشکن شد. دیتاسنترهای جهان در ۲۰۲۴ حدود ۴۱۵ تراواتساعت برق مصرف کردند — ۱٫۵ درصد برق جهان — و به سناریوی پایهٔ آژانس بینالمللی انرژی تا ۲۰۳۰ به حدود ۹۵۰ تراواتساعت میرسند، تقریباً برابر کل مصرف امروز ژاپن. دیتاسنترهای آمریکا در ۲۰۲۳ بهطور مستقیم ۶۶ میلیارد لیتر آب مصرف کردند، اما آب نهفته در برقی که میخورند حدود ۸۰۰ میلیارد لیتر بود؛ و مصرف آب گوگل در ۲۰۲۵ به ۱۰٫۹ میلیارد گالن رسید، ۳۴ درصد بیشتر از سال پیش. برق و آبِ عمومی، ورودی خصوصیِ مسابقه شدهاند.
۹. پولِ دایرهای و بدهی پنهان
این ساختوساز افسانهای با چه پولی میچرخد؟ بخشی از پاسخ، دایرهای است که در مقالهٔ «حلقهٔ پول» هم دیدیم. انویدیا در سپتامبر ۲۰۲۵ نامهٔ قصد سرمایهگذاری تا ۱۰۰ میلیارد دلار در اوپنایآی امضا کرد — پولی که قرار بود با همان پول، تراشههای انویدیا خریده شود. آنچه سرانجام بسته شد، سهم ۳۰ میلیارد دلاری انویدیا در دور سرمایهگذاری ۱۲۲ میلیارد دلاری اوپنایآی بود (فوریهٔ ۲۰۲۶)؛ اما انویدیا یک قدم هم جلوتر رفته است: تا ۱۰۵ میلیارد دلار از اجارههای دیتاسنتر اوپنایآی را تضمین کرده و همزمان حدود ۱۱٫۵ درصد سهام کورویو را دارد و متعهد شده ظرفیت فروشنرفتهٔ آن را تا ۲۰۳۲ بخرد. فروشندهٔ تراشه، هم سهامدار مشتری است، هم ضامن اجارهاش، هم خریدار تضمینی محصول واسطهاش. پول در دایره میچرخد و در هر چرخش، ریسک به دستهای دورتری میرسد.
بخش بزرگتری از پول، اصلاً در ترازنامهها دیده نمیشود. پنج غول رویهم حدود ۱٫۳ تریلیون دلار اجارهٔ دیتاسنترِ امضاشده اما هنوز آغازنشده افشا کردهاند که امروز بدهی محسوب نمیشود. نمونهٔ کاملش هایپریون است: پردیس ۵ گیگاواتی متا در لوئیزیانا را شرکتی مشترک مالک است که ۸۰ درصدش از آنِ صندوقهای بلو اول (Blue Owl) است؛ آن شرکت ۲۷٫۳ میلیارد دلار اوراق با بهرهٔ ۶٫۵۸ درصد فروخته و لنگر خریدش پیمکو (PIMCO) بوده است — یعنی پول صندوقهای بازنشستگی و بیمه. متا پردیس را از ۲۰۲۹ با اجارههای کوتاهمدت پس میگیرد تا بدهی روی ترازنامهاش ننشیند، اما ارزش باقیماندهاش را تا حدود ۲۸ میلیارد دلار تضمین کرده است. مورگان استنلی (Morgan Stanley) نیاز سرمایهای دیتاسنترهای جهان تا ۲۰۲۸ را حدود ۲٫۹ تریلیون دلار و شکاف تأمین مالیاش را ۱٫۵ تریلیون دلار برآورد میکند که بیش از ۸۰۰ میلیارد دلارش باید از اعتبار خصوصی (private credit) بیاید؛ و مککینزی (McKinsey) نیاز انباشته تا ۲۰۳۰ را ۶٫۷ تریلیون دلار میداند. نخستین ترک هم افتاده است: سافتبنک در سهماههٔ ژوئیه تا سپتامبر ۲۰۲۶ زیان خالص حدود ۷ میلیارد دلاری ثبت کرد که ۳٫۷ میلیارد دلارش سوختن پیشپرداختهای غیرقابلاسترداد تجهیزات برق دیتاسنتر بود. وقتی موعد اجارهها برسد — چه درآمد هوش مصنوعی رسیده باشد، چه نه — صورتحساب سر جایش است؛ و تجربهٔ ۲۰۰۸ میگوید ریسکی که در صندوقهای بازنشستگی پارک شده، سرانجام اجتماعی میشود.
۱۰. سوی دیگر نقشه: چین و دولتهایی که گیگاوات میخرند
این مسابقه فقط آمریکایی نیست. چین، با برنامهٔ دولتی و برق ارزان و اتصال شبکهای که بهجای پنج تا هفت سال، سه تا شش ماه طول میکشد، بیش از ۲۴ گیگاوات ظرفیت هوش مصنوعی تحویل داده است. سه غول اینترنتی چین — علیبابا (Alibaba)، تنسنت (Tencent) و بایدو (Baidu) — فقط در سهماههٔ دوم ۲۰۲۶ رویهم ۲۰ میلیارد دلار هزینهٔ سرمایهای کردند و هر سه همزمان جریان نقد آزاد منفی داشتند؛ تصویری آشنا. اما گلوگاه چین برعکس آمریکاست: نه برق، نه ساختمان؛ تراشه. برآورد سمیآنالسیس میگوید ناوگان تراشههای اسند (Ascend) هواوی (Huawei) کمتر از ۴ درصد کل توان محاسباتی هوش مصنوعی انویدیا را تولید میکند و کنترل صادرات آمریکا دقیقاً روی همین نقطه فشار میآورد. پاسخ پکن دوگانه است: ساختِ داخلی با هر سرعتی، و اجارهٔ ظرفیت در خارج از مرزها که کنترل صادرات کمتر به آن میرسد.
و حلقهٔ سوم، دولتهاییاند که گیگاوات را مثل ناو هواپیمابر میخرند: عربستان با هیومین وعدهٔ ۵۰۰ مگاوات ظرفیت انویدیا را گرفته و هدفش را تا ۶ گیگاوات در ۲۰۳۴ بالا برده است؛ امارات پردیس ۵ گیگاواتی استارگیت ابوظبی را با گیگاواتی از اوپنایآی و اوراکل میسازد. اما نکتهٔ تعیینکننده این است: پول حاکمیتی، گیگاوات میخرد، ولی تراشه هنوز مجوز واشنگتن میخواهد — مجوزهای صادراتی مشروطی که در نوامبر ۲۰۲۵ برای هیومین و جی۴۲ (G42) صادر شد. در نظم تازهٔ محاسبه، حاکمیت هم سلسلهمراتب دارد.
۱۱. صورتحساب اجتماعی — و پاسخ جامعه
تا اینجا از سود گفتیم؛ حالا هزینه، و اینکه چه کسی میپردازد. دستکم ۳۶ ایالت آمریکا برای دیتاسنترها معافیت مالیاتی اختصاصی دارند؛ ویرجینیا در سال مالی ۲۰۲۵ حدود ۱٫۹ میلیارد دلار از درآمد مالیاتیاش گذشت و تکزاس سالی ۱٫۳ میلیارد دلار از دست میدهد — برای تأسیساتی که هزینهٔ ساخت هر شغل دائمیشان گاه از یک میلیون دلار میگذرد. تازهترین حسابرسی رسمی، تصویر را تیرهتر کرده است: کمیسیون حسابرسی و بازبینی قانونگذاری ویرجینیا (JLARC) در بازبینی ۹ نوامبر ۲۰۲۶ برآورد بازده این معافیت را از ۴۸ سنت به فقط ۲۲ سنت درآمد ایالتی به ازای هر دلار پایین آورد، چون فرض پیشین را کنار گذاشت که ۹۰ تا ۱۰۰ درصد فعالیت دیتاسنترها بهسبب این معافیت رخ داده است؛ سهم واقعی را نزدیک نیمی میداند. همین معافیت در پنج سال مالی ۲۰۲۱ تا ۲۰۲۵ رویهم ۴٫۵ میلیارد دلار هزینه برداشت — ۶۰ درصد کل مشوقهای توسعهٔ اقتصادی ایالت در یک دهه — و اثر خالصش بر اشتغال ۱۸٬۱۳۰ شغل برآورد شد. و ماجرا به سیاست هم رسید: روز بعد، فرماندار ویرجینیا و رهبران دموکرات مجلس ایالت برای نشست قانونگذاری ۲۰۲۷ پیشنهاد دادند که هر دیتاسنتر بالای ۲۵ مگاوات نیازمند رأی محلی باشد، توافقهای محرمانهٔ میان شرکتها و مقامات محلی ممنوع شود و کمینهسازی مصرف آب خنککاری الزام شود. در ایرلند، دیتاسنترها ۲۲ تا ۲۳ درصد کل برق کشور را میخورند، بیشتر از همهٔ خانههای شهری روی هم. و این ارقام، پیش از شمردن قبض برق PJM و آب نیروگاههاست.
جامعه هم دیگر تماشاچی نیست — و این، تازه آغاز ماجراست. مردمی که قبض و چاه و هوایشان درگیر شده، از تماشا گذشتهاند: در سه سال گذشته و در چهار قاره، پروژههایی را متوقف کردهاند، به دادگاه کشاندهاند، کوچک کردهاند و از نو طراحی کردهاند. بخش بعد نقشهٔ همین مقاومت است — و نشان میدهد که در نبرد ظرفیت، مردم نیروی سومیاند که هیچیک از غولها در مدل مالیاش حسابشان نکرده بود.
۱۲. مقاومت مردم: جاهایی که چرخ ساختوساز ایستاد
ششم و هفتم نوامبر ۲۰۲۶، ائتلاف «دیتاسنترهای کثیف را متوقف کنید» (Stop Dirty Data Centres) — بیش از صد گروه در نزدیک ۱۵ کشور اروپایی — حدود ۹۰ اقدام اعتراضی برپا کرد، با یک خواست روشن: توقف فوری ساخت دیتاسنترهای بزرگ «تا زمانی که ما مردم، خودمان دموکراتیک تصمیم بگیریم». در آمستردام، کنشگران محل ساخت پردیس ۷۸ مگاواتی مایکروسافت را اشغال کردند و کار را یک روز متوقف کردند؛ ۱۵۰ تا ۲۰۰ نفر بازداشت شدند و همه آزاد شدند — پیروزیشان تا امروز سیاسی است، نه اداری، و خودشان هم همین را میگویند. در ساراگوسای اسپانیا و دوبلین هر یک حدود دو هزار نفر راهپیمایی کردند. سه روز پیشتر، در انتخابات میاندورهای آمریکا، از ۴۱ همهپرسی محلی دربارهٔ دیتاسنترها در ۱۰ ایالت، ۴۰ مورد به سوی محدودیت رفت (شمارش بالوتپدیا (Ballotpedia))؛ و در هابارد اوهایو، رأیدهندگان با ۷۶٫۶ درصد — ۲٬۶۲۲ رأی در برابر ۸۰۲ — ممنوعیت کامل دیتاسنتر در شهر را تصویب کردند، پس از ماهها خشم از اینکه شهردار بیخبر آنان با یک شرکت دیتاسنتر توافق محرمانه امضا کرده بود. ۵۶ درصد رأیدهندگان آمریکایی گفتند هوش مصنوعی و دیتاسنترها در رأیشان عامل مهم یا تعیینکننده بوده است و برنی سندرز (Bernie Sanders) فردای انتخابات نوشت: «تعلیق ملی دیتاسنتر، همین حالا.» ردیاب «دیتاسنتر واچ» (Data Center Watch) حساب کرده است که فقط از مه ۲۰۲۴ تا مارس ۲۰۲۵، مخالفتهای محلی ۶۴ میلیارد دلار پروژه را در آمریکا مسدود یا معطل کرده است — کار ۱۲۴ گروه مردمی در ۲۴ ایالت — و در سهماههٔ دوم ۲۰۲۵ بهتنهایی ۹۸ میلیارد دلار دیگر.
اروپا نخستین پیروزیهای بزرگ را دیده است. در زیوولدهٔ هلند، پردیس ۲۰۰ مگاواتی متا — که بزرگترین دیتاسنتر کشور میشد — به دست ساکنان و فشار سیاسی مُرد: مجلس سنا فروش زمین دولتی را بست، متا نخست کار را متوقف کرد و ۳۰ ژوئن ۲۰۲۲ رسماً پروژه را لغو کرد. موج آن لغو به قانون رسید: هلند ساخت ابرمقیاس را در سراسر کشور ممنوع کرد، جز در دو منطقهٔ تعیینشده. در ایرلند، چهار سال توقف عملیِ اتصال تازه سرانجام در دسامبر ۲۰۲۵ فقط با این شرط برداشته شد که هر سایت بزرگ باید تمام برق آمادهبهکارش را خودش بیاورد و ۸۰ درصد مصرفش را با انرژی تجدیدپذیر تازه جبران کند. و در روستای کیلمیدن در شهرستان واترفورد — با جمعیتی کمتر از ۳۰۰ نفر — حدود ۵۰۰ اعتراضنامهٔ اهالی، در ۱۵ اکتبر ۲۰۲۶ شورای شهرستان را به رد کامل پردیس سهساختمانی شرکت اکلون (Echelon) رساند. پانصد امضا از روستایی سیصدنفره: این نسبت را نگه دارید؛ در این نبرد بارها برمیگردد.
در آمریکای لاتین، میدان نبرد آب بوده است — و مردم آب را پس گرفتهاند. در سریوسِ سانتیاگو، جنبش همسایگان موساکات (MOSACAT) و شهرداری، گوگل را به دادگاه کشاندند: دادگاه محیطزیست شیلی در ۲۷ فوریهٔ ۲۰۲۴ مجوز پروژهای را که قرار بود از سفرهٔ آب پایتخت ثانیهای ۱۶۹ لیتر بکشد، تا حدی باطل کرد، چون اثر تغییر اقلیم در ارزیابی نادیده مانده بود. گوگل در سپتامبر ۲۰۲۴ مجوز را یکسره پس داد و پروژه با خنککاری هوایی از صفر شروع شد — شش سال تأخیر و مرگ کامل طراحی آبی. تانیا رودریگز (Tania Rodríguez)، بنیانگذار موساکات، گفت: «ما به دیتاسنترهای بیشتری اینجا نیاز نداریم که آبمان را ببرند تا مردم شمال جهانی با هوش مصنوعی تصویرهای خندهدار بکشند.» در کانلونس اروگوئه، کنشگران نخست با شکایت دادگاه را وادار کردند رقم آب را علنی کند — روزانه ۷٫۶ میلیون لیتر، برابر آب آشامیدنی ۵۵ هزار نفر — آن هم در بدترین خشکسالی ۷۴ سال گذشته؛ زیر شعار «این خشکسالی نیست، غارت است» (No es sequía, es saqueo)، گوگل پروژه را کوچک کرد و خنککاری آبی را کلاً کنار گذاشت. در کرتاروی مکزیک، جایی که مردم روی دیوار نوشتهاند «ما دیتاسنتر نمیخواهیم، آب میخواهیم»، نبرد هنوز به پیروزی نرسیده است؛ اما خط مقدمش شکل گرفته است.
در خود آمریکا — پایتخت این صنعت — دموکراسی محلی و دادگاه، دو بار غولها را عقب راندند. در شهرستان لودون ویرجینیا، قلب «کوچهٔ دیتاسنتر» جهان، هیئت ناظران در ۱۸ مارس ۲۰۲۵ با رأی ۷ به ۲ ساخت خودکار و بیمجلسبحث را لغو کرد: از این پس هر پروژه جلسهٔ علنی و مجوز ویژه میخواهد. در شهرستان همسایه، پرینس ویلیام، ساکنان تغییر کاربری «دروازهٔ دیجیتال» را — ۲٬۱۰۰ ایکر کنار میدان نبرد تاریخی مناسس — به دادگاه بردند و در ۳۱ مارس ۲۰۲۶ دادگاه تجدیدنظر ویرجینیا بهاتفاق آرا باطلماندنش را تأیید کرد؛ همان شهرستان در سپتامبر ۲۰۲۶ با رأی ۸ به صفر منطقهٔ مجاز دیتاسنتر را از ۹٬۷۰۰ ایکر به ۳٬۶۴۱ ایکر برید. در توسان آریزونا، ائتلاف «نه به دیتاسنتر بیابانی» شورای شهر را به رأی یکدست ۷ به صفر علیه الحاق زمین و قرارداد آب پروژهٔ ۶۰۰ مگاواتی آمازون رساند؛ پروژهٔ شهری مُرد و خنککاری آبیاش هم، هرچند سازنده نسخهای تغییریافته را به زمینهای شهرستان برد و نبرد هنوز ادامه دارد — درس توسان همین صداقت است: یک «نه»ی مردمی میتواند پروژه را همانطور که پیشنهاد شده بکشد و یک سال عقب بیندازد، اما سرمایه راههای دور زدن هم دارد. و در ممفیس، ایکسایآی برای رساندن برق به کولوسی، ۳۵ توربین گازی بیمجوز را کنار باکستاون نشاند — محلهٔ سیاهپوستان تاریخی که بازماندگان بردگان ساختهاند. ساکنان با انجمن ملی پیشرفت رنگینپوستان (NAACP) در دادگاه فدرال شکایت کردند و ۳۰ اکتبر ۲۰۲۶ قاضی، درخواست ایکسایآی برای بستن پرونده را رد کرد — با اینکه وزارت دادگستری دولت ترامپ به دفاع از ایکسایآی وارد پرونده شده بود. سارا گلدنی (Sarah Gladney)، ساکن باکستاون، میگوید: «ما مردم، حق داریم هوای پاک تنفس کنیم.»
تازهترین جبهه، فرانسه است و هنوز باز است: در اترشه، روستایی در ایندر، گوگل میخواهد روی ۱۹۵ هکتار زمین کشاورزی پردیسی بسازد که تا ۱٫۲ گیگاوات میرسد. شهردار و شماری از اعضای شورا در سپتامبر ۲۰۲۶ در اعتراض به تصمیمی که از بالای سر روستا گرفته میشد استعفا دادند؛ ۱۷ اکتبر مردم روی همان زمین راهپیمایی کردند با شعار «دیتاسنتر، نه اینجا، نه هیچجا»؛ و پروژه حالا در مشاورهٔ عمومی رسمی کمیسیون ملی مناظرهٔ عمومی (CNDP) گیر کرده است — پروندهای که در آن معلوم شد پردیس، بهسبب انبار سوخت ژنراتورهایش، در ردهٔ تأسیسات خطرناک سوِزو (Seveso) طبقهبندی میشود.
حالا قدم عقب بگذاریم و به خودِ مردم نگاه کنیم، چون شخصیت اصلی این بخش آنهایند: همسایههایی که جلسهٔ شورای شهر را پر میکنند، کشاورزانی که زمینشان قرار است زیر بتن برود، والدینی که قبض برق و چاه آب را با هم میخوانند، شورای روستایی سیصدنفره که پانصد امضا جمع میکند. سلاحشان نه پول است و نه لابی؛ جلسهٔ علنی است و دادخواست و همهپرسی و دادگاه و، وقتی همهٔ درها بسته شد، بدنهایی که روی محل ساخت مینشینند. تجربهٔ هر روزهشان — قبضی که بالا رفته، آبی که سه روز در هفته میآید، هوایی که بوی گاز میدهد — همانجا به خواست ساختاری بدل میشود، و خواستی که ائتلاف نوامبر در یک جمله گفت، در واقع برنامهٔ این جنبش است: تصمیم دربارهٔ زیرساخت را از اتاقهای بسته بیرون بیاورید. برای نبرد ظرفیت، پیامدش کاملاً مادی است: غولها در مدلهای مالیشان زمین و آب و برق و مجوز را «ورودی» حساب کرده بودند؛ مردم هر چهارتا را به پرسش سیاسی بدل کردهاند. هر سال تأخیر در هابارد و زیوولده و سریوس، بهرهٔ همان بدهیهای پنهان بخش ۹ را گرانتر میکند و نقشهٔ راه بخش ۶ را به هم میریزد. ظرفیت، دیگر فقط با پول خریده نمیشود؛ باید از مردم هم گذر کند.
جمعبندی: دروازهبانهای عصر آگاهی
دیتاسنتر را میتوان از بیرون یک سولهٔ بیپنجره دید، اما در اقتصاد سیاسی هوش مصنوعی، این ساختمان گام سرنوشتساز است: نقطهای که در آن مدل و الگوریتم به دارایی بدل میشوند و دارایی به سود و سهم بازار. هر کس ظرفیت را دارد، دروازهبان محاسبه است و از هر جریان هوش مصنوعی عوارض میگیرد؛ هر کس ندارد، باید از رقیبش اجازهٔ عبور بخرد — چنانکه آنتروپیک از ایکسایآی خرید و اوپنایآی از اوراکل. به همین دلیل است که چهار شرکت در یک سال ۷۴۰ میلیارد دلار بتن و مس و توربین میخرند، که صفهای سفارس میلیاردی پیش از ساخت بسته میشود، و که سهم بازار ابر، فصلبهفصل، دقیقاً به اندازهٔ سرعت ساختوساز جابهجا میشود.
اما تشریح این مقاله، وارونگیای را هم نشان داد. ورودیهای این دارایی خصوصی تقریباً همه اجتماعیاند: برق شبکهای که نسلها با پول عمومی ساختهاند، آب رودخانه، زمین شهر، معافیتهایی که از جیب مالیاتدهنده میرود، پسانداز بازنشستگانی که اوراق هایپریون را دارند، و دانشی که در دانشگاههای عمومی زاده شده است. تولید و هزینه و ریسک، اجتماعی؛ مالکیت و سود و تصمیم، خصوصی و هر روز متمرکزتر — از ۴۸ درصد ظرفیت دیتاسنتر جهان در دست ابرمقیاسگرها، به سوی ۶۷ درصد. پرسش عصر آگاهی، در پایان، همینجا مطرح میشود، کنار کنتورهای برق این سولهها: ظرفیت محاسبهٔ جهان از آنِ کیست و به کی پاسخگوست؟ پاسخ بازار را دیدهایم. پاسخ دیگر — مالکیت و نظارت دموکراتیک بر زیرساختی که همهچیز بر آن سوار است — همان افقی است که اعتراضهای نوامبر، از آمستردام تا دوبلین، به زبان خیابان گفتند: تا زمانی که ما مردم، خودمان تصمیم بگیریم.
واژهنامه
- هزینهٔ سرمایهای (capex): پولی که شرکت برای داراییهای بلندمدت — ساختمان، تجهیزات، زیرساخت — خرج میکند، در برابر هزینهٔ جاری.
- ابرمقیاسگر (hyperscaler): اپراتور بسیار بزرگ ابر و دیتاسنتر، مانند آمازون، مایکروسافت، گوگل و متا.
- سفارش انباشته (backlog): قراردادهای امضاشدهای که هنوز تحویل و به درآمد بدل نشدهاند؛ در این صنعت، صف تقاضای ظرفیت است.
- شاخص بهرهوری برق (PUE): نسبت کل برق مصرفی ساختمان دیتاسنتر به برق تجهیزات رایانهای؛ هر چه به یک نزدیکتر، سربار خنککاری و توزیع کمتر.
- واحد توزیع خنککننده (CDU): مبدل حرارتی مایعبهمایع که حلقهٔ خنککاری سرورها را به حلقهٔ آب تأسیسات وصل میکند.
- اعتبار خصوصی (private credit): وامدهی صندوقها و نهادهای غیربانکی؛ کانال رو به رشد تأمین مالی دیتاسنترها، بیرون از نظارت بانکی.
- پوستهٔ گرم (warm shell): ساختمان دیتاسنترِ آمادهای که اتصال برق و خنککاریاش برقرار است و فقط منتظر نصب پردازندههاست.
منابع
آژانس بینالمللی انرژی، «انرژی و هوش مصنوعی» (۲۰۲۵) و بهروزرسانی ۲۰۲۶ — IEA
آزمایشگاه ملی لارنس برکلی، «گزارش مصرف انرژی دیتاسنترهای ایالات متحده» (دسامبر ۲۰۲۴) و «صف اتصال» (۲۰۲۶) — LBNL
سینرژی ریسرچ گروپ — سهم بازار ابر و ظرفیت ابرمقیاس (۲۰۲۵–۲۰۲۶) — Synergy Research Group
CBRE، روندهای دیتاسنتر آمریکای شمالی (نیمهٔ دوم ۲۰۲۵) — CBRE
گود جابز فرست، «دیتای ابری، معاملههای پرهزینه» (نوامبر ۲۰۲۵) — Good Jobs First
JLARC ویرجینیا، «دیتاسنترها در ویرجینیا» (دسامبر ۲۰۲۴) — JLARC
گزارشهای مالی و نشستهای درآمدی سهماههٔ سوم ۲۰۲۶ آلفابت، مایکروسافت، آمازون و متا؛ نتایج سهماههٔ سوم ۲۰۲۶ کورویو (۱۰ نوامبر ۲۰۲۶)؛ نتایج سافتبنک (۱۰ نوامبر ۲۰۲۶) — The Motley Fool
بانک آو آمریکا گلوبال ریسرچ، «ساخت دیتاسنتر و شوک منابع» (ژوئن ۲۰۲۶) — Bank of America Institute
مککینزی، «هزینهٔ محاسبه» (آوریل ۲۰۲۵) — McKinsey
لوموند، «اعتراضها علیه دیتاسنترها در سراسر اروپا» (۹ نوامبر ۲۰۲۶) — Le Monde
همچنین: راهنمای گرمایی اشری TC 9.9 (ویراست پنجم، ۲۰۲۱)؛ نظرسنجی جهانی آپتایم اینستیتوت (۲۰۲۵)؛ برآوردهای ایپاک از پردیسهای هوش مصنوعی (پاییز ۲۰۲۶)؛ دادههای سمیآنالسیس از ظرفیت چین (سپتامبر ۲۰۲۶)؛ اسناد و گزارشهای شرکتها (انویدیا، اوراکل، آنتروپیک، کانستلیشن، جیای ورنووا)؛ و گزارش STORM دانشگاه استنفورد دربارهٔ آب، برق، اندازه و مکان دیتاسنترها که در آمادهسازی این مقاله بهعنوان منبع فرعی بررسی شد. برای بخش مقاومت: ردیاب دیتاسنتر واچ (۱۰ای لبز (10a Labs))؛ بالوتپدیا و نتایج رسمی شهرستان ترامبول اوهایو (نوامبر ۲۰۲۶)؛ لوموند (اکتبر و نوامبر ۲۰۲۶)؛ گاردین (ژوئیهٔ ۲۰۲۳)؛ تایم (۲۰۲۶)؛ آیریش اگزمینر و آرتیای (اکتبر ۲۰۲۶)؛ اسناد شورای شهرستانهای لودون و پرینس ویلیام و رأی دادگاه تجدیدنظر ویرجینیا (مارس ۲۰۲۶)؛ بلومبرگ لا و سیانبیسی دربارهٔ پروندهٔ NAACP علیه ایکسایآی (اکتبر ۲۰۲۶)؛ مرکز منابع کسبوکار و حقوق بشر دربارهٔ پروندهٔ سریوس شیلی؛ پوشش ویرجینیا مرکوری (Virginia Mercury) از بازبینی نوامبر ۲۰۲۶ کمیسیون JLARC دربارهٔ معافیت مالیاتی ویرجینیا.
یادداشت روش: ارقام ظرفیت پردیسهای منفرد، جز تحویل ۶۱۸ مگاواتی ابیلین (اعلام اوراکل) و ۱۵۰ مگاوات کولوسی ۱ (سند شرکت برق ممفیس)، برآورد یا رقم برنامهای شرکتهاست، نه قرائت کنتور. ارقام تعهدهای شرکتهای خصوصی (اوپنایآی و آنتروپیک) بر گزارشهای مطبوعاتی و اسناد افشاشده تکیه دارند و حسابرسیشده نیستند. تعهد و قرارداد را نباید با ظرفیت تحویلشده یکی گرفت.

